 Español de México
Uso del seguro dental de Estados Unidos en México: cobertura, costos y turismo dental en Tijuana
Aprende cómo usar tu seguro dental de Estados Unidos en México: planes PPO, Aetna, MetLife, cobertura, costos en Tijuana y opciones de pago.
The Special Teeth · Reportaje de divulgación para pacientes · 18 de octubre de 2026
Guía para pacientes sobre planes PPO, revisión de beneficios, regulación y opciones de pago antes de viajar.
Tu póliza, el presupuesto y la distancia hasta el consultorio cuentan una misma historia. Entender cómo se relacionan permite evaluar una oportunidad concreta: recibir atención dental en Tijuana, aprovechar los beneficios disponibles y organizar un tratamiento que puedas completar.
Explora los capítulos
Introducción
Una decisión que empieza antes de cruzar
Si vives en Estados Unidos y estás buscando una endodoncia, una corona o un implante, el viaje a Tijuana puede empezar con tres documentos sobre la mesa: tu diagnóstico, el presupuesto y el contrato de tu seguro. Cuando esas piezas encajan, un precio local menor y una cobertura válida en México pueden reducir el dinero que necesitas para recuperar tu salud bucal.
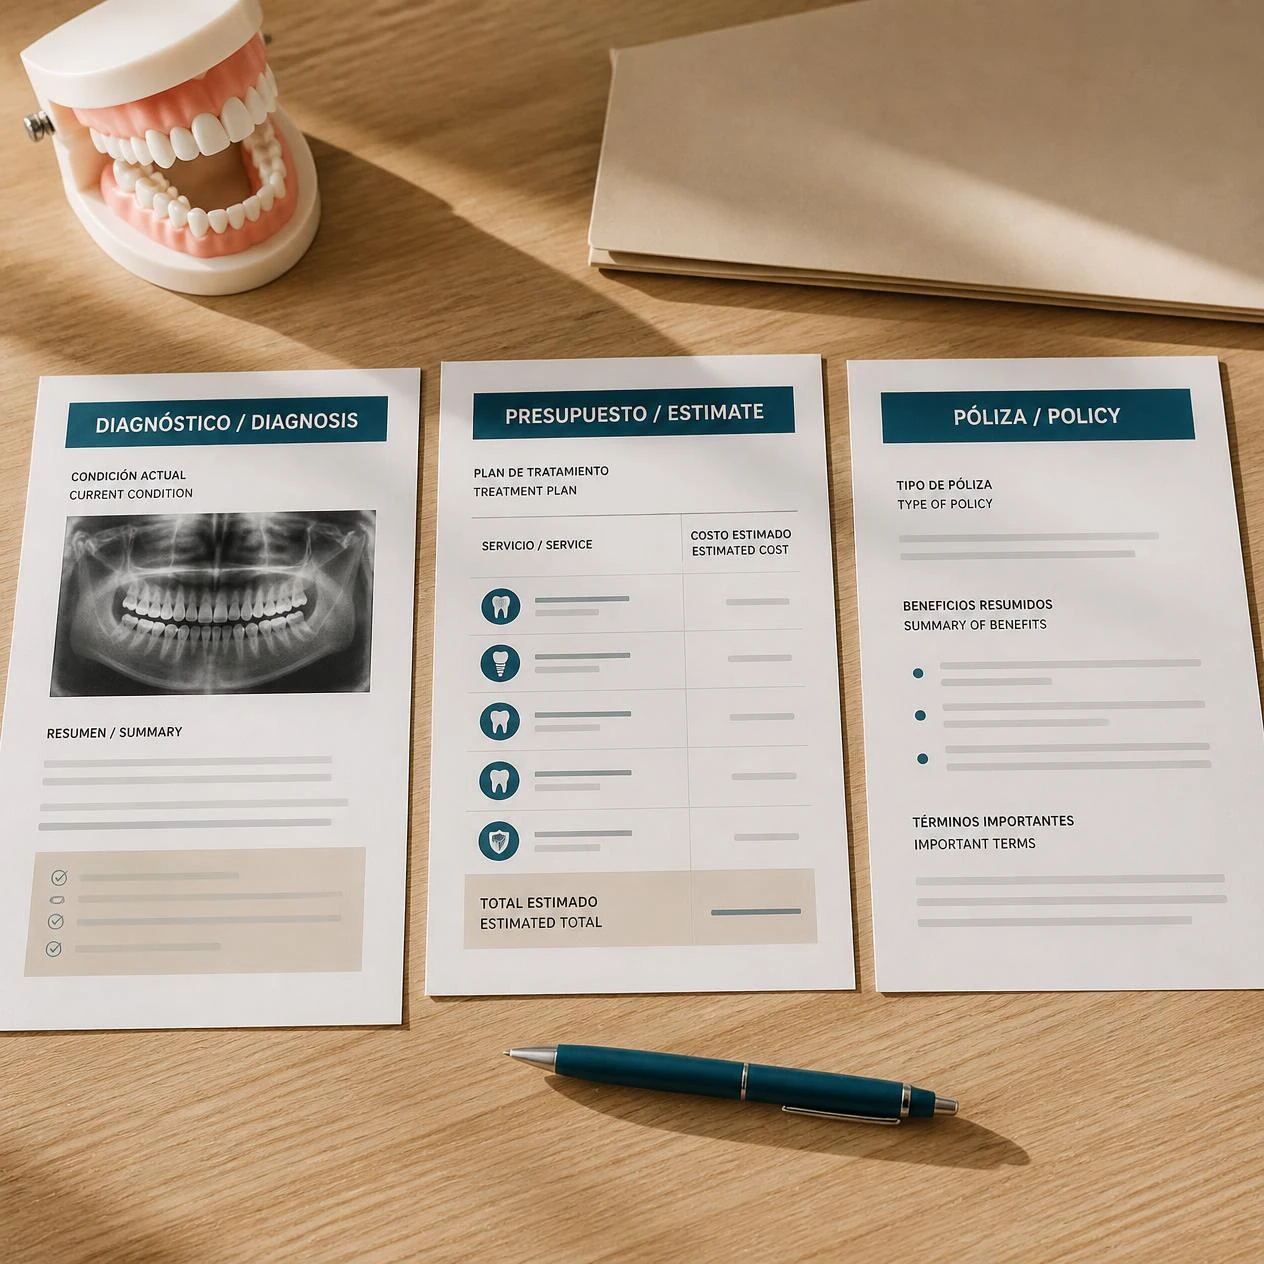
Figura 1 · Fotografía conceptual generada con IA
Fotografía conceptual generada con IA sobre la planificación del tratamiento y la cobertura.
Fuentes relacionadas
La oportunidad depende de una pregunta precisa: ¿cuánto pagarías por completar el mismo tratamiento en cada país, después de aplicar tu póliza y sumar las visitas? Esta guía recorre esa decisión, desde la contratación hasta el seguimiento, y explica la regulación de ambos países, las tendencias de uso y los cambios que pueden influir en los próximos años.
La expresión turismo dental describe el desplazamiento internacional para recibir atención odontológica. Stoney y Leidel, autores del CDC Yellow Book 2026, lo identifican como la modalidad de turismo médico más frecuente entre residentes estadounidenses. La cercanía de la frontera permite pensar ese desplazamiento como un recorrido de atención y seguimiento (Stoney y Leidel, 2025).
Para entender el lugar de Tijuana en ese recorrido, conviene mirar cómo se construyó la relación entre la ciudad y sus pacientes del otro lado de la frontera. Continuar
Antecedentes
Una ciudad dentro de una vida binacional
Para quien reside en San Diego o el sur de California, Tijuana ofrece una proximidad útil para consultas, ajustes y controles. Compartir idioma, referencias culturales o vínculos familiares también puede facilitar la comunicación durante una decisión de salud. La conveniencia crece cuando esa cercanía permite regresar al mismo equipo para completar el tratamiento.
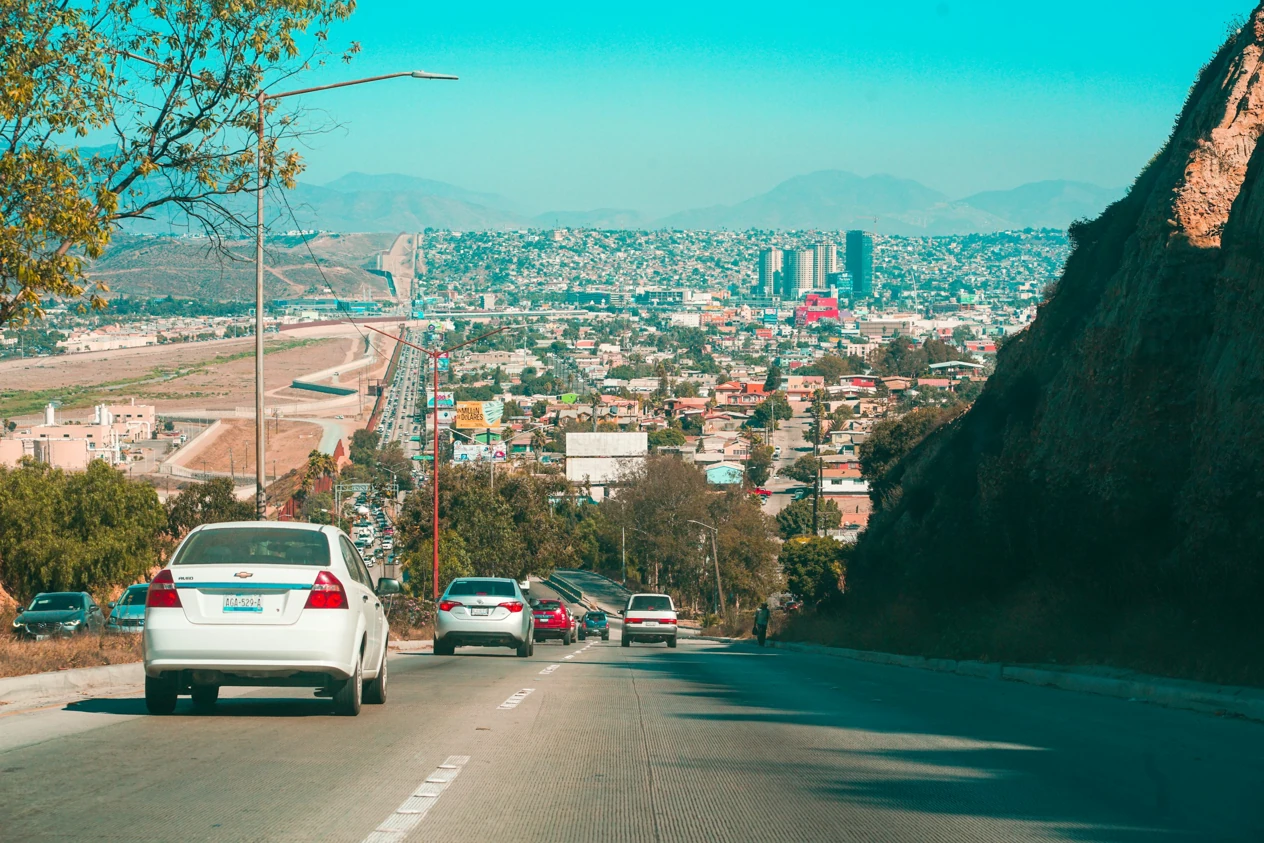
Figura 2 · Fotografía de banco
Vista urbana de Tijuana. Fotografía de Barbara Zandoval en Unsplash, publicada en 2021; imagen de contexto del destino.
Barbara Zandoval · Fuente de la fotografía
Fuentes relacionadas
Ramos y Cuamea estudiaron a 384 pacientes recurrentes de turismo dental en Tijuana. Encontraron relación entre la intención de regresar y el precio, la calidad del servicio, la cercanía cultural y los servicios de apoyo. El estudio analiza decisiones y percepciones de ese grupo; sus resultados ayudan a entender por qué la experiencia completa influye en la elección del destino (Ramos y Cuamea, 2023).
La Secretaría de Turismo de México incluye el turismo médico o de salud en la línea 4.2.5 del Programa Sectorial de Turismo 2025–2030. El programa turístico de Baja California 2022–2027 también reconoce el potencial del segmento. Esa política pública sitúa la atención de visitantes dentro del desarrollo regional y permite entender la colaboración entre servicios de salud, transporte y hospedaje (Secretaría de Turismo, 2025; Secretaría de Turismo de Baja California, 2022).
La ubicación facilita el viaje. La siguiente pieza de la decisión está en la economía que sostiene el precio de la atención. Continuar
Desarrollo
01 Por qué un tratamiento dental puede costar menos en México
Una consulta reúne tiempo profesional, personal de apoyo, instalaciones, laboratorio, materiales y equipo. Esos componentes se pagan dentro de mercados locales distintos. La Organización para la Cooperación y el Desarrollo Económicos (OCDE) explica que los servicios sanitarios se producen principalmente en el lugar donde se reciben y que sus precios están relacionados con los salarios y el nivel general de precios de cada economía (OCDE, 2025).
Esa estructura ayuda a explicar por qué una clínica mexicana puede ofrecer una tarifa menor para un procedimiento que también se realiza en Estados Unidos. Aplicado a la frontera, es un razonamiento económico: los costos locales pueden permitir un precio competitivo. El tamaño de esa ventaja debe comprobarse en el presupuesto de cada clínica; el informe de la OCDE compara sistemas de salud y no calcula el ahorro de una corona en Tijuana.
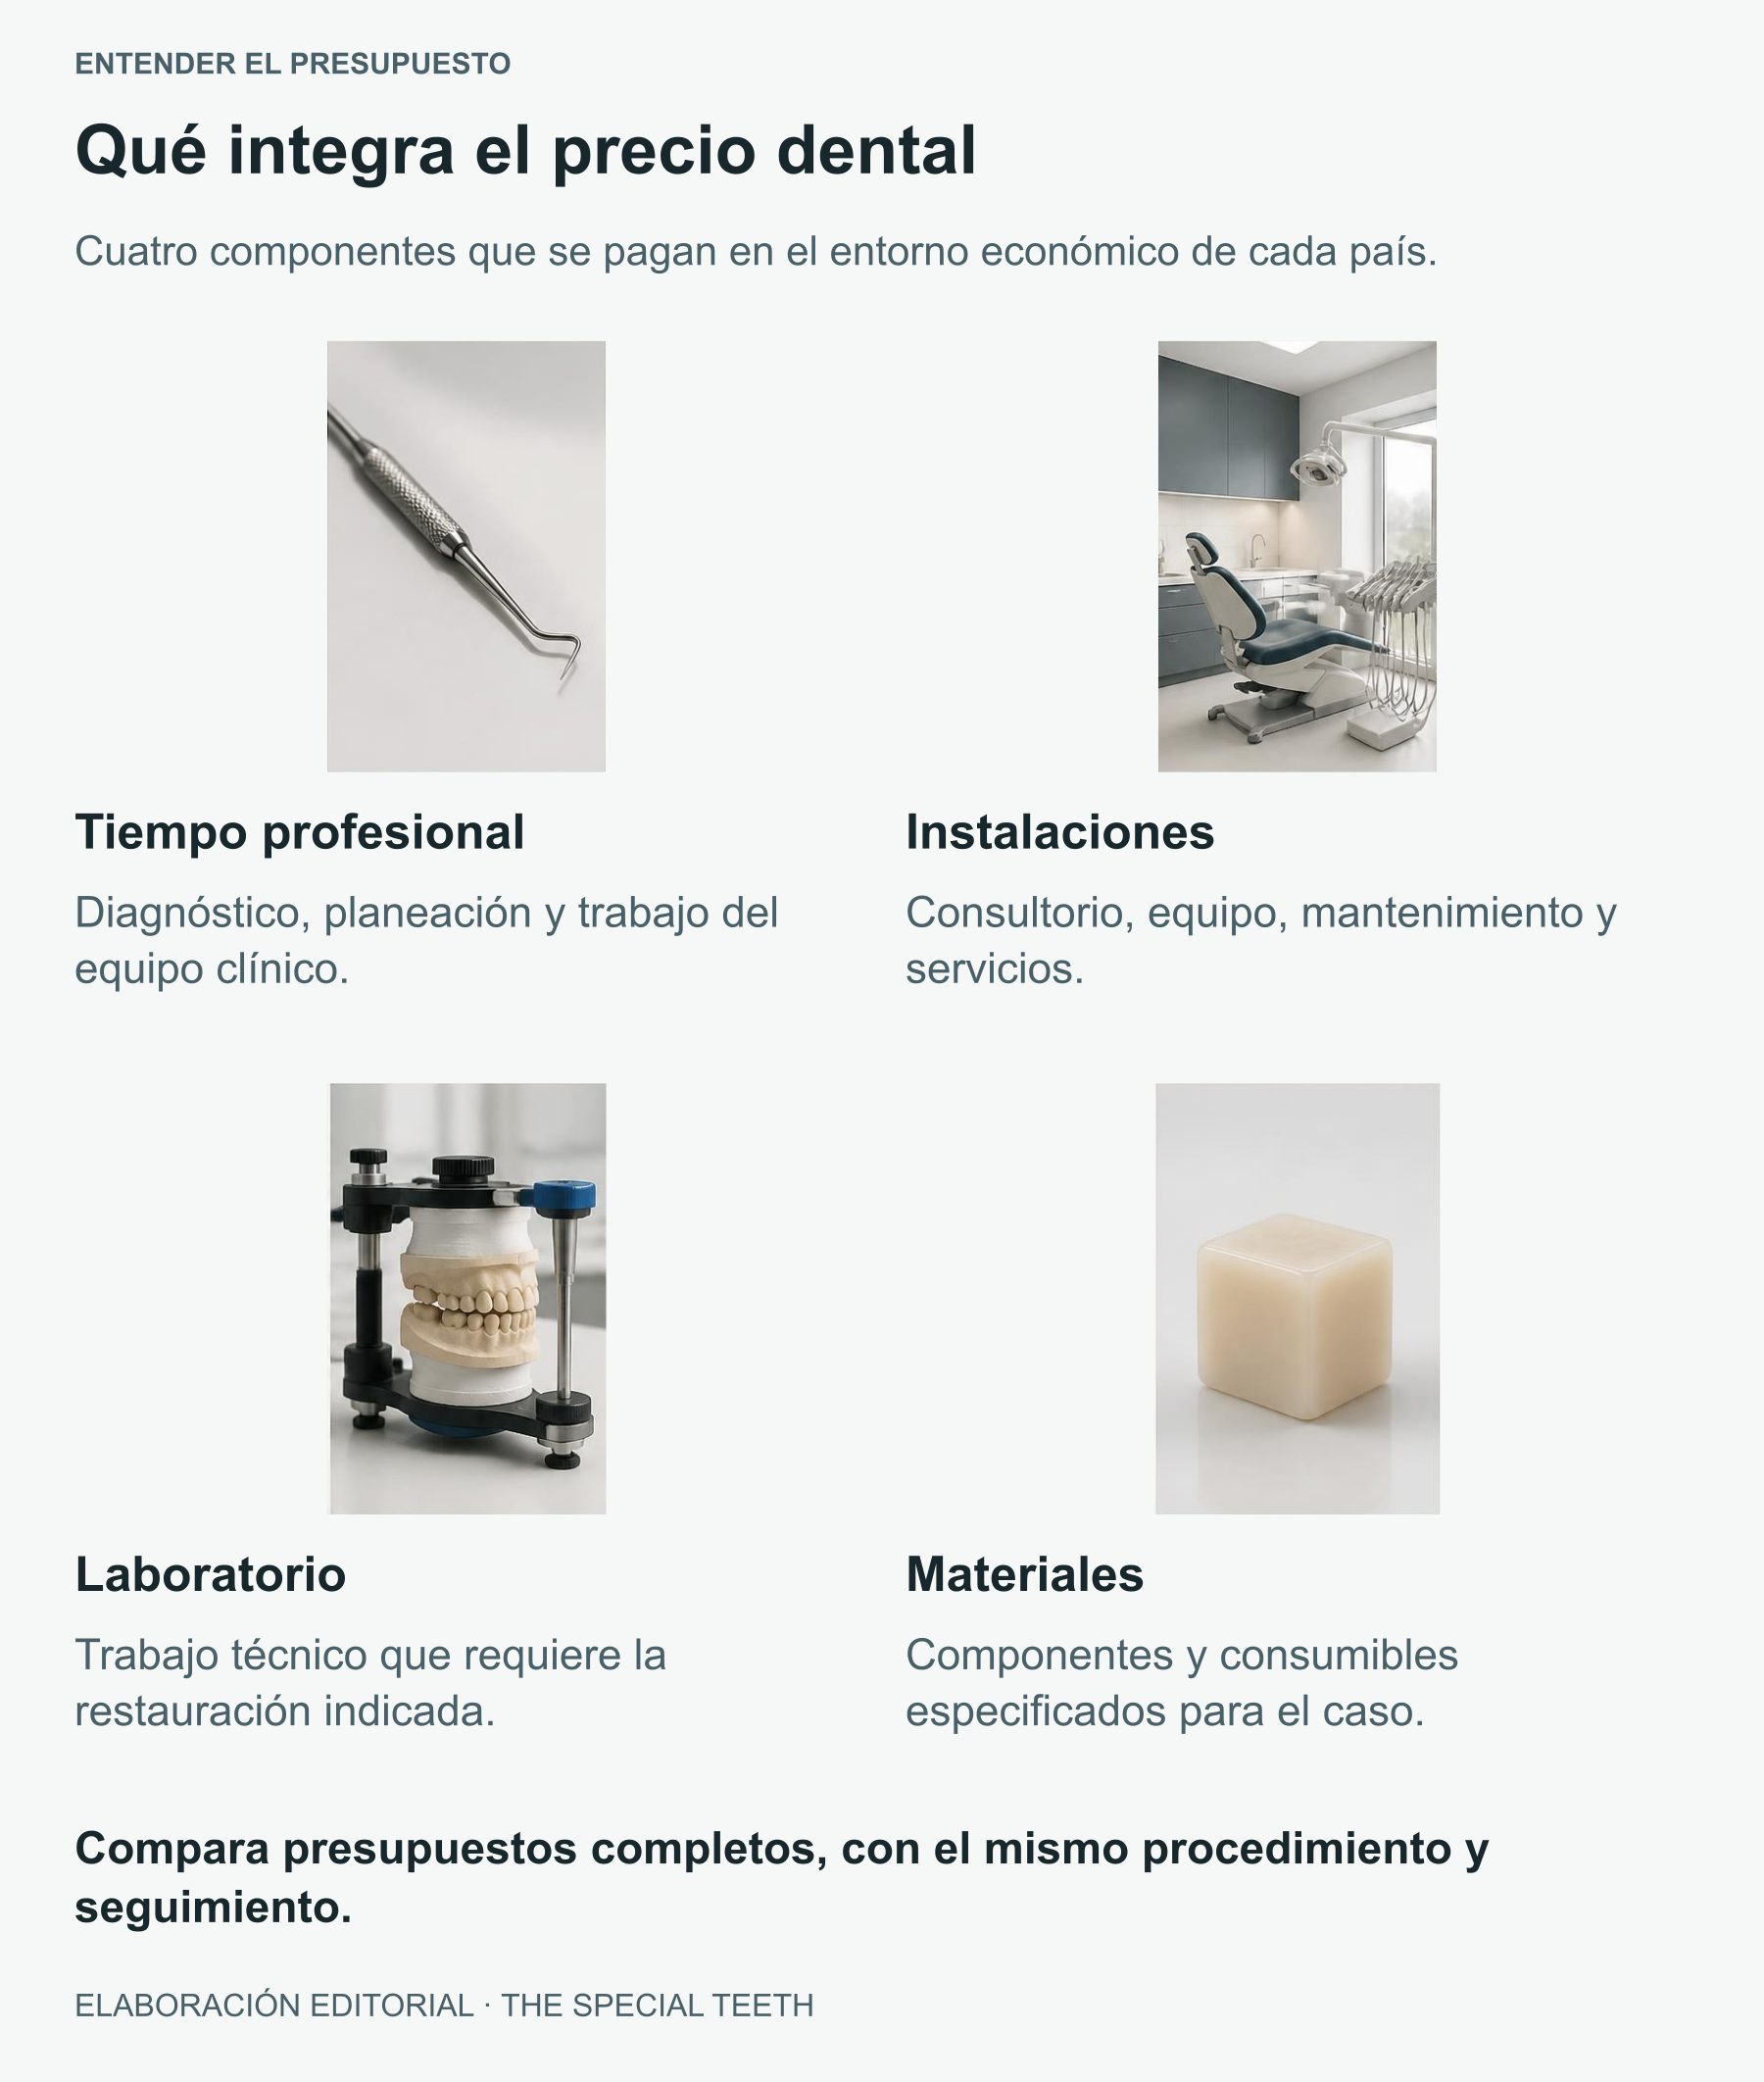
Figura 3 · Gráfica editorial
Los costos locales forman parte de la explicación económica; cada presupuesto permite comprobar el importe de tu caso.
Fuentes relacionadas
En Estados Unidos, Bertram Hughes, del Council on Dental Benefit Programs de la American Dental Association (ADA), describe la presión que ejercen salarios, insumos, equipo, renta, formación continua y cumplimiento sobre el costo de operar un consultorio. Su análisis de 2026 aporta contexto sobre las tarifas estadounidenses (American Dental Association, 2026b).
El beneficio para el paciente aparece cuando ese precio accesible se acompaña de un diagnóstico claro y un procedimiento bien especificado. Conviene solicitar el material de la restauración, el laboratorio que participa, la experiencia del profesional y el seguimiento previsto. Así puedes evaluar el valor de la propuesta con información del consultorio que te atenderá.
Con esa explicación en mente, los precios publicados sirven como punto de partida para una comparación más concreta. Continuar
02 Costos dentales en Estados Unidos y Tijuana: cómo compararlos
Estas referencias muestran la diferencia de escala entre tarifas estadounidenses y precios anunciados por The Special Teeth. Todas las cifras están en dólares y corresponden al tratamiento antes de aplicar un seguro.
| Procedimiento | Referencia en Estados Unidos | The Special Teeth en Tijuana |
|---|---|---|
| Endodoncia | Promedio nacional US$978; rango US$679–1,733 | Precio publicado US$300 |
| Corona dental | Porcelana: promedio US$1,399; rango US$915–3,254 | Zirconia: desde US$450 |
Kennedy reporta la referencia de endodoncia con investigación de ASQ360° para CareCredit de 2025–2026; Rosenfeld presenta la de coronas con datos de 2024. Son estudios comerciales de costos estadounidenses. Los importes de Tijuana son precios públicos de una clínica consultados el 17 de octubre de 2026 (Kennedy, 2026; Rosenfeld, 2024; The Special Teeth, s. f.-b).
La tabla orienta el presupuesto. Para comparar tu caso, hay que igualar el diente tratado, la complejidad, el material y los servicios incluidos. La categoría estadounidense de porcelana y la corona de zirconia anunciada en Tijuana tienen descripciones distintas. Las referencias nacionales tampoco equivalen a la tarifa negociada por tu PPO. Por eso, la comparación final exige dos cotizaciones desglosadas.
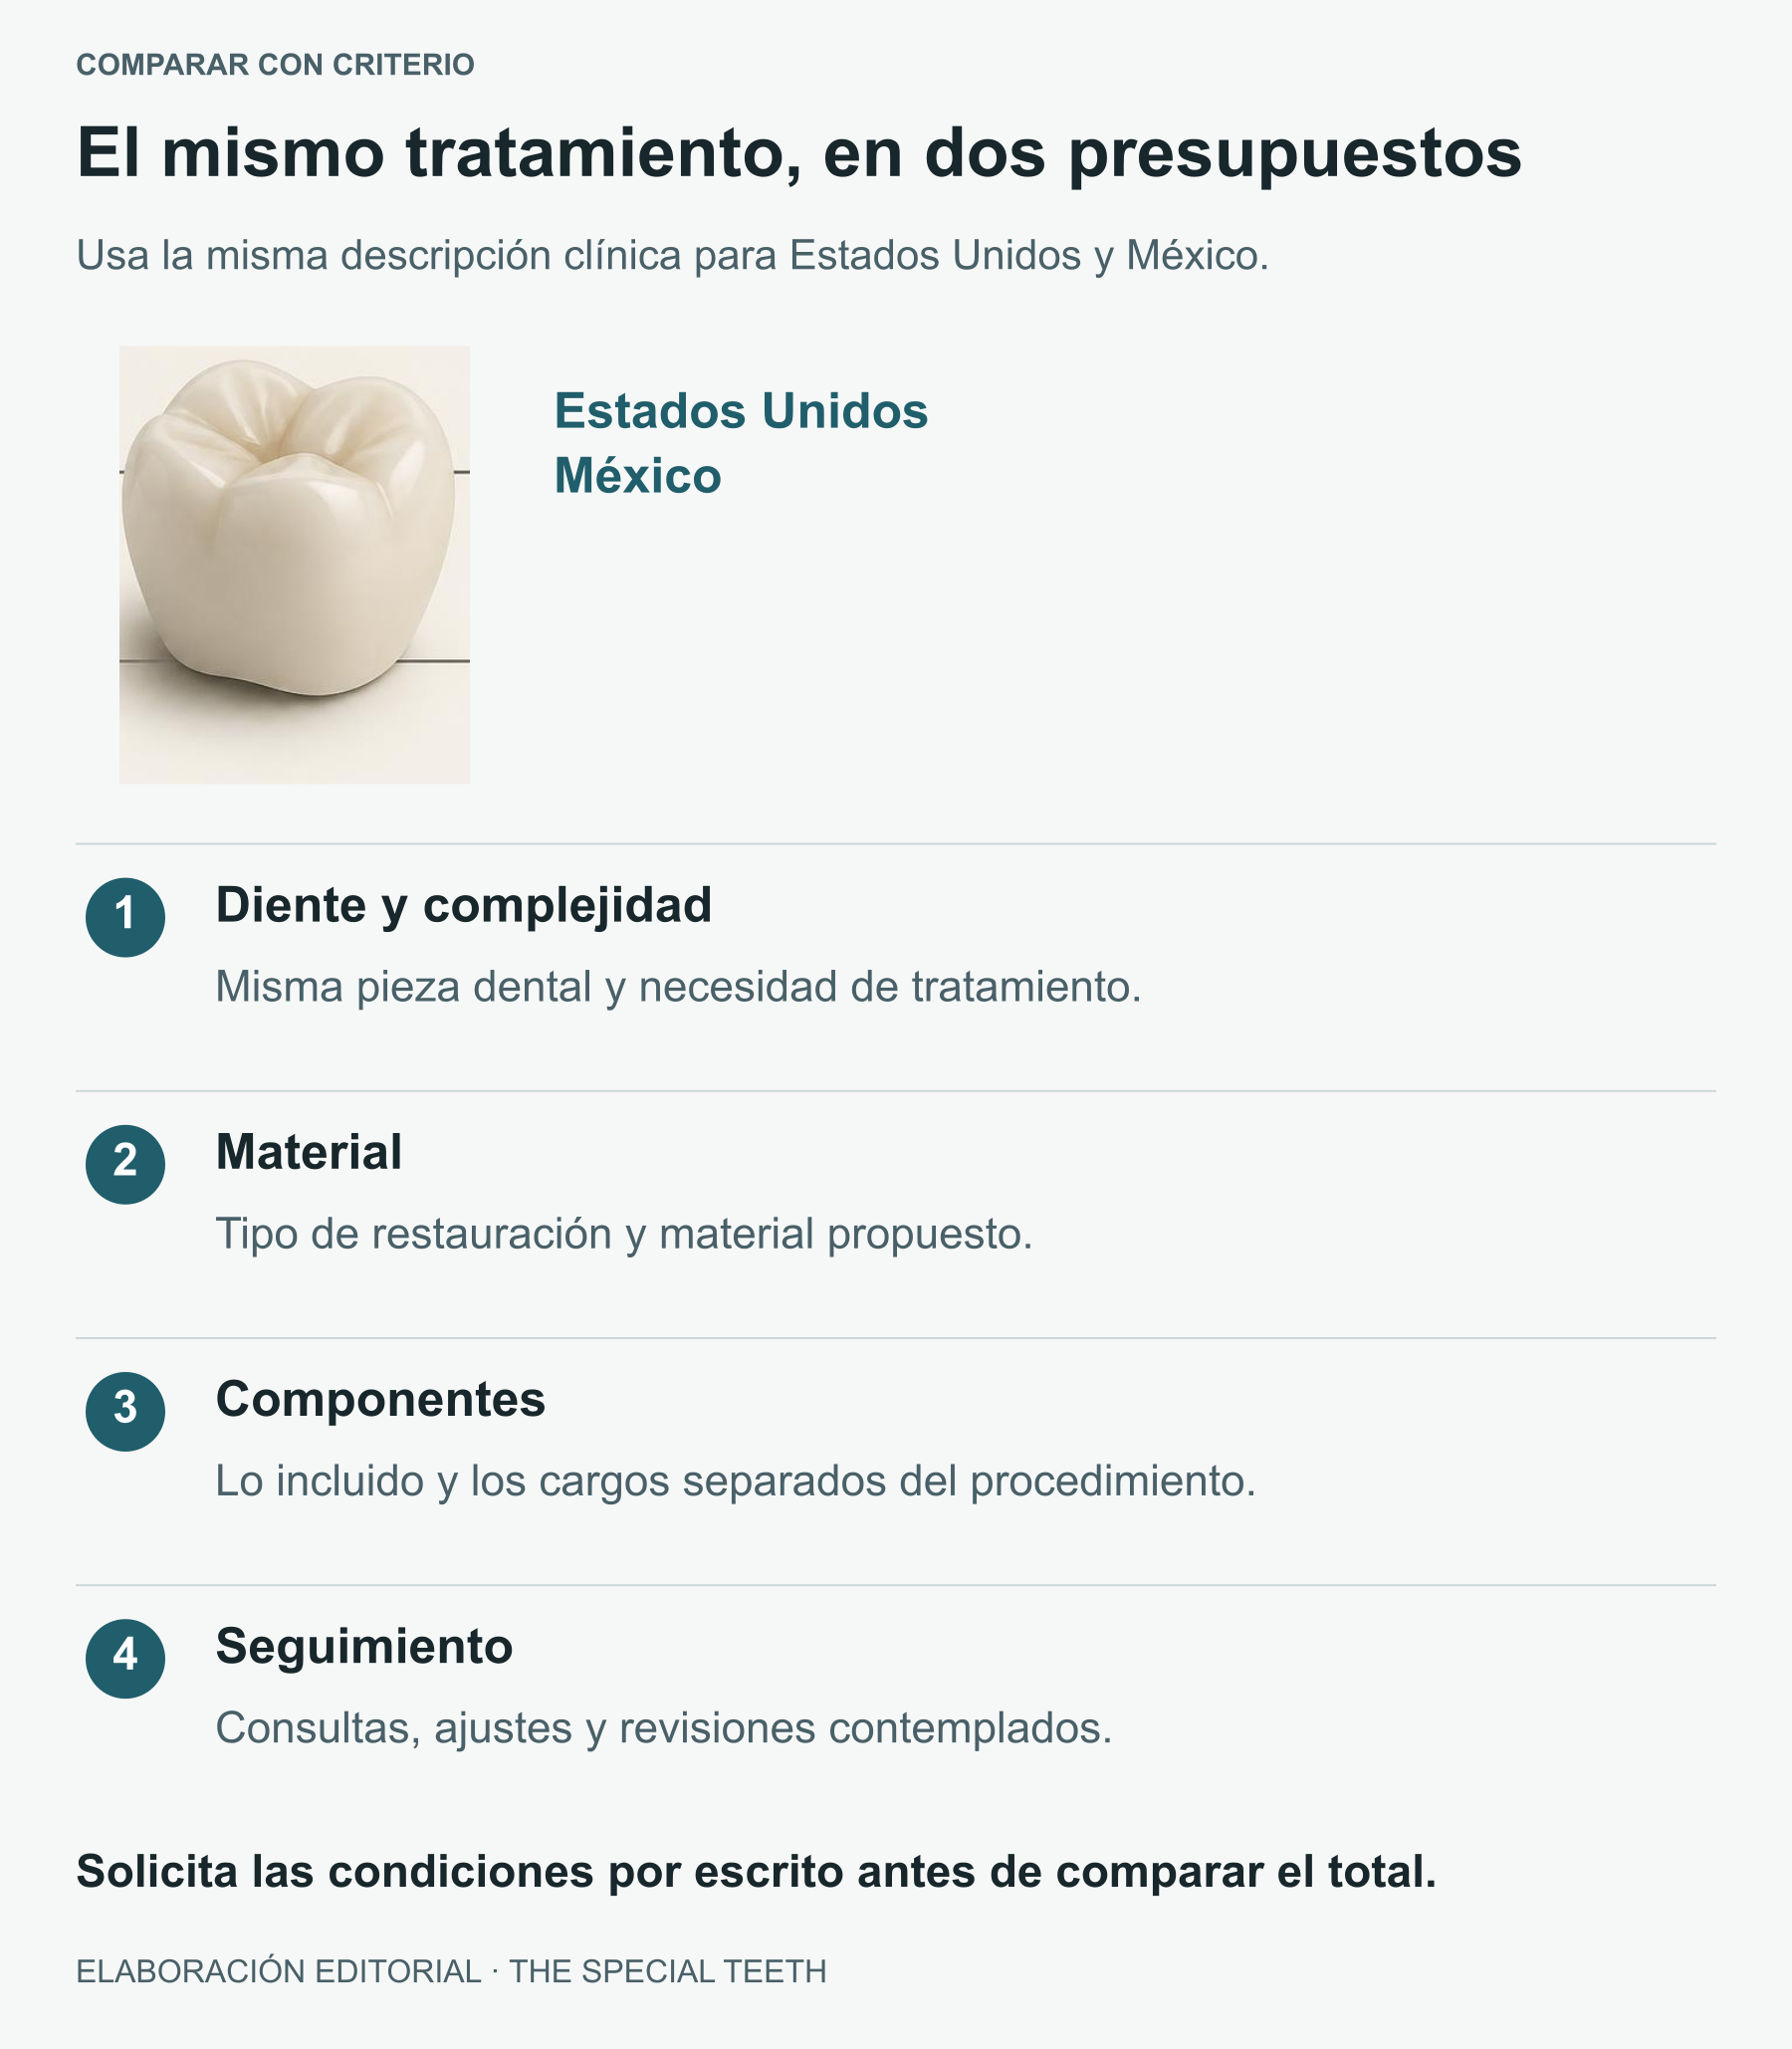
Figura 4 · Gráfica editorial
La comparación requiere igualar diente, complejidad, material, componentes y seguimiento.
Fuentes relacionadas
(Kennedy, 2026; Rosenfeld, 2024; The Special Teeth, s. f.-b)
Una endodoncia puede requerir reconstrucción y una restauración posterior con cargos separados. Un implante completo puede incluir colocación del implante, pilar y corona, además de estudios o injerto si el diagnóstico los indica. La página de inicio de The Special Teeth anuncia el implante desde US$1,000 y especifica que ese importe corresponde solo al implante. Cada presupuesto debe identificar qué etapa estás pagando (The Special Teeth, s. f.-b).
Cuando ya sabes qué incluye el precio, puedes averiguar qué parte de ese tratamiento reconoce la tarjeta que llevas en la cartera. Continuar
03 Qué es un seguro dental y qué pagas con tu prima
Un seguro dental es un contrato que establece qué servicios de salud bucal reciben apoyo económico, bajo qué condiciones y con qué límites. A cambio de una prima periódica, la aseguradora asume la parte de los gastos definida en la póliza. En prestaciones laborales autofinanciadas, el empleador puede asumir el costo de los beneficios y contratar a una empresa para administrarlos. La documentación de tu plan identifica quién responde por ellos (MetLife, 2026c; American Dental Association, s. f.-a).
Estos mecanismos permiten repartir gastos entre afiliados o dentro de un programa laboral y organizar el pago de atención preventiva y tratamientos. Tener cobertura puede ayudarte a presupuestar revisiones y reducir desembolsos por servicios incluidos. Su utilidad depende de lo que efectivamente puedas usar: prima anual, tratamientos esperados, red, deducible y beneficios disponibles.
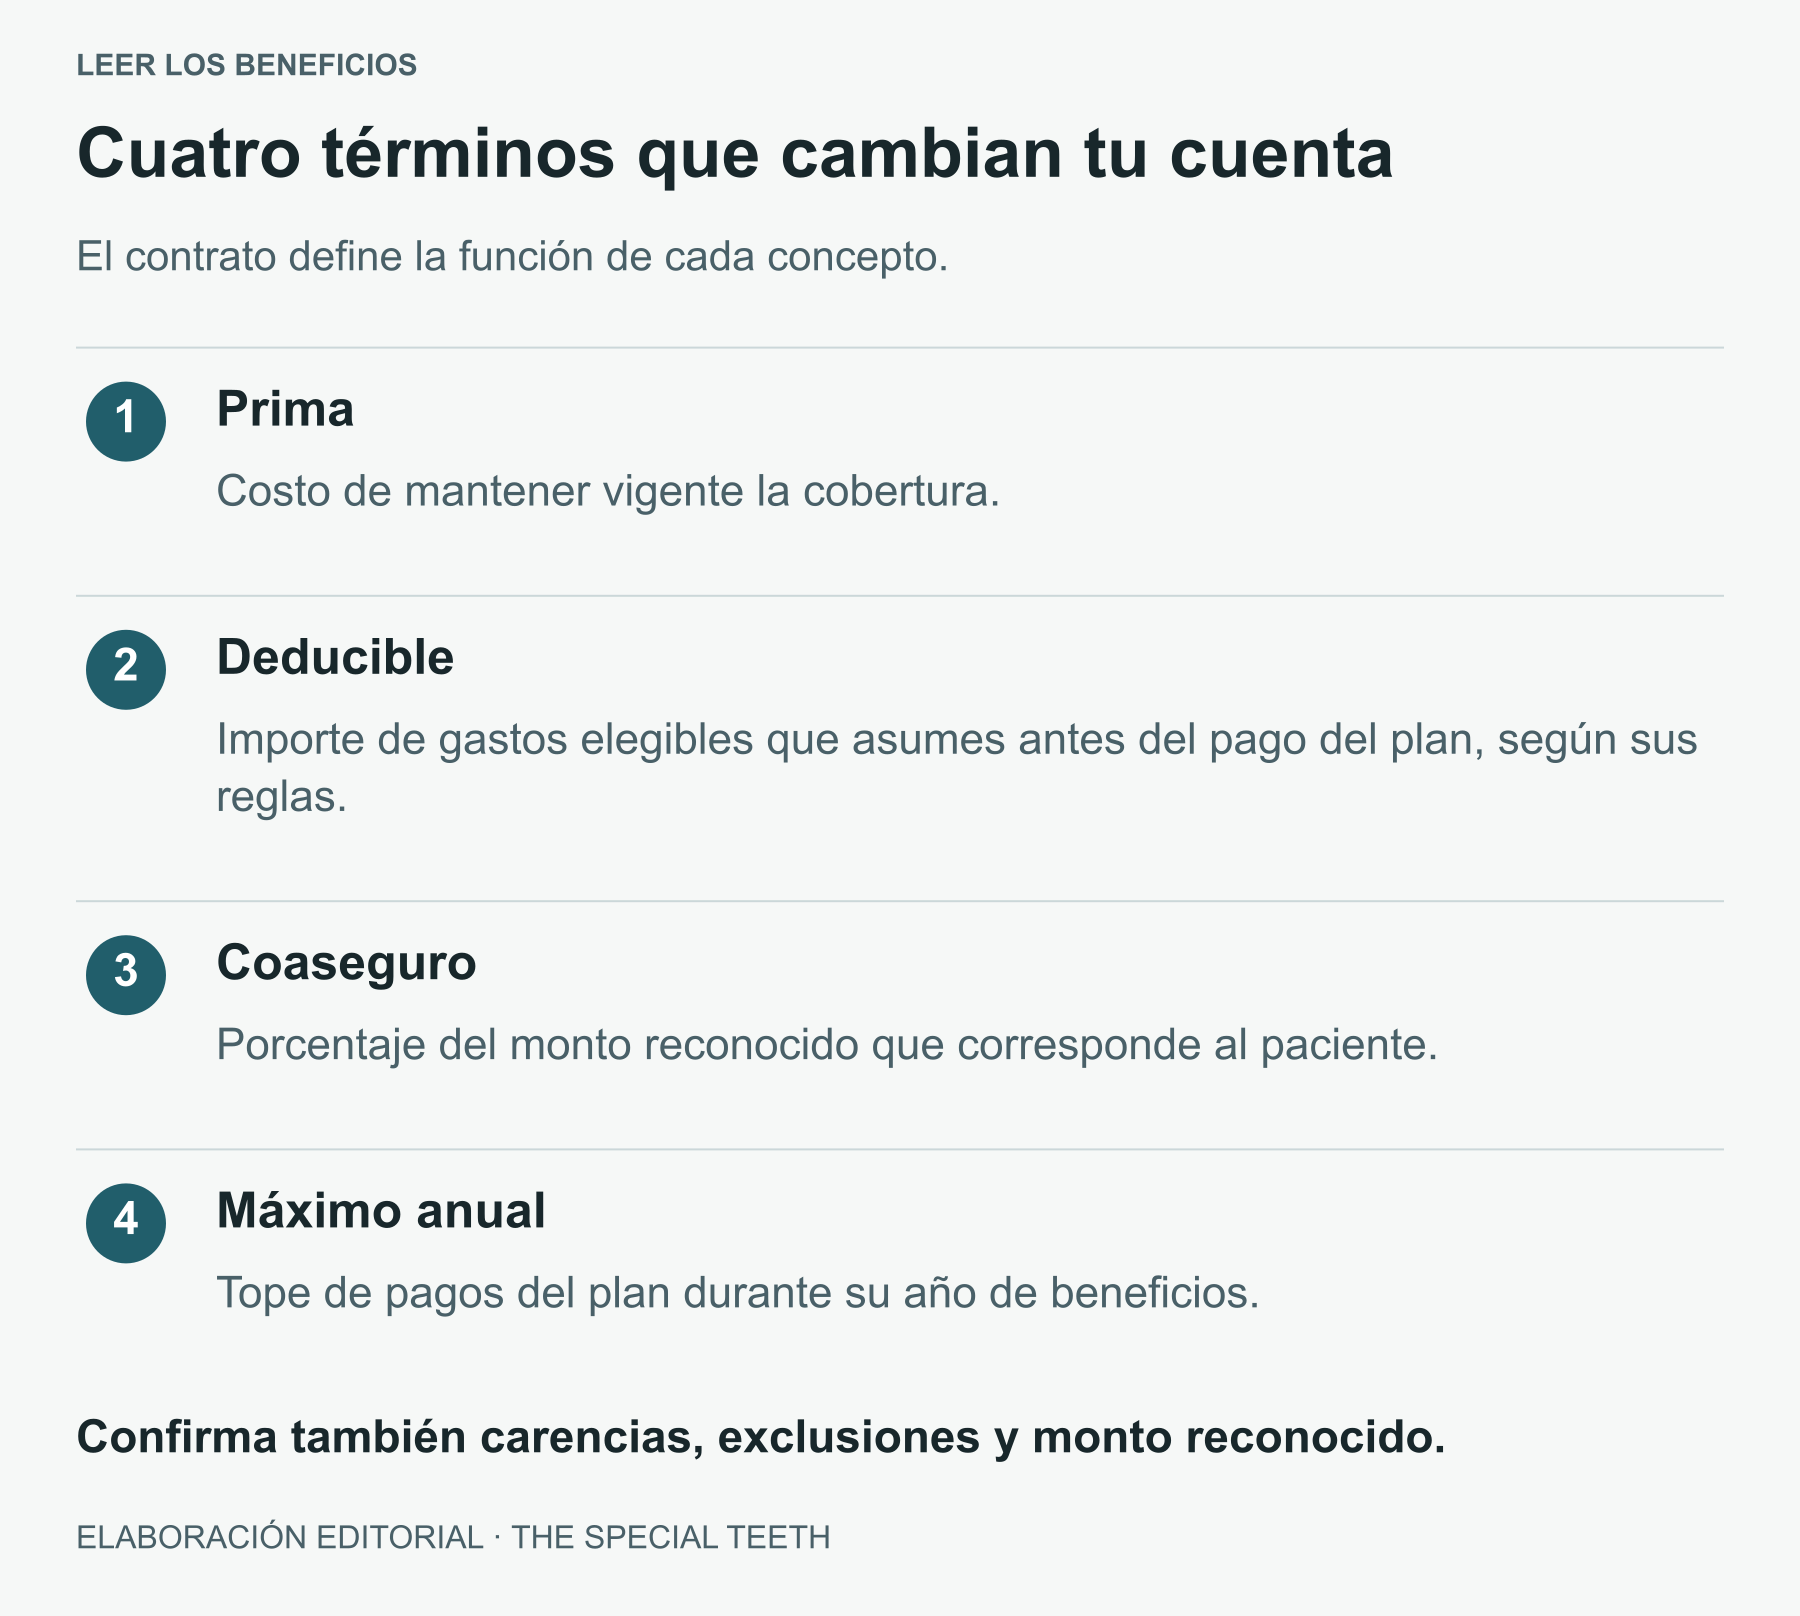
Figura 5 · Gráfica editorial
La prima, el deducible, el coaseguro y el máximo anual cumplen funciones diferentes en el cálculo del beneficio.
Fuentes relacionadas
La cobertura dental suele contratarse por separado de la médica. HealthCare.gov distingue los beneficios integrados en un plan de salud y los planes dentales independientes. Al inscribirte, revisa que la documentación incluya atención dental para tu edad y para los familiares que deseas cubrir (Centers for Medicare & Medicaid Services, s. f.).
También conviene reconocer quién decide el tratamiento y quién decide el pago. El dentista plantea opciones con base en el diagnóstico; el administrador aplica las condiciones del plan a los servicios reclamados. Un tratamiento puede ser clínicamente indicado y dejar una cantidad a tu cargo. Entender esa relación permite decidir con el presupuesto completo.
La forma de repartir ese costo cambia según el diseño del plan. Las siglas que aparecen en tu tarjeta ofrecen la primera pista. Continuar
04 PPO y DHMO: diferencias para elegir dentista
Un PPO, Preferred Provider Organization, combina cobertura dental con una red de dentistas que acuerdan tarifas. Puede incluir beneficios fuera de la red, sujetos al contrato. Esa flexibilidad hace pertinente revisar si permite atención programada en México (MetLife, 2025c).
| Diseño del plan | Cómo organiza la atención | Qué revisar para México |
|---|---|---|
| PPO o DPPO | Red con tarifas negociadas; puede pagar fuera de ella | Cláusula territorial y cálculo fuera de red |
| DHMO o DMO | Dentista o consultorio asignado y copagos por servicio | Si existe una red autorizada en México |
| EPO | Beneficios concentrados en proveedores participantes | Si el dentista elegido pertenece a esa red |
| Indemnización | Pago por procedimiento mediante porcentaje o tabulador | Territorio cubierto y monto reconocido |
| POS | Opción de salir de una red con reglas específicas | Beneficio disponible al salir de la red |
| Reembolso directo del empleador | Apoyo basado en gasto dental conforme al programa | Comprobantes, límites y atención internacional |
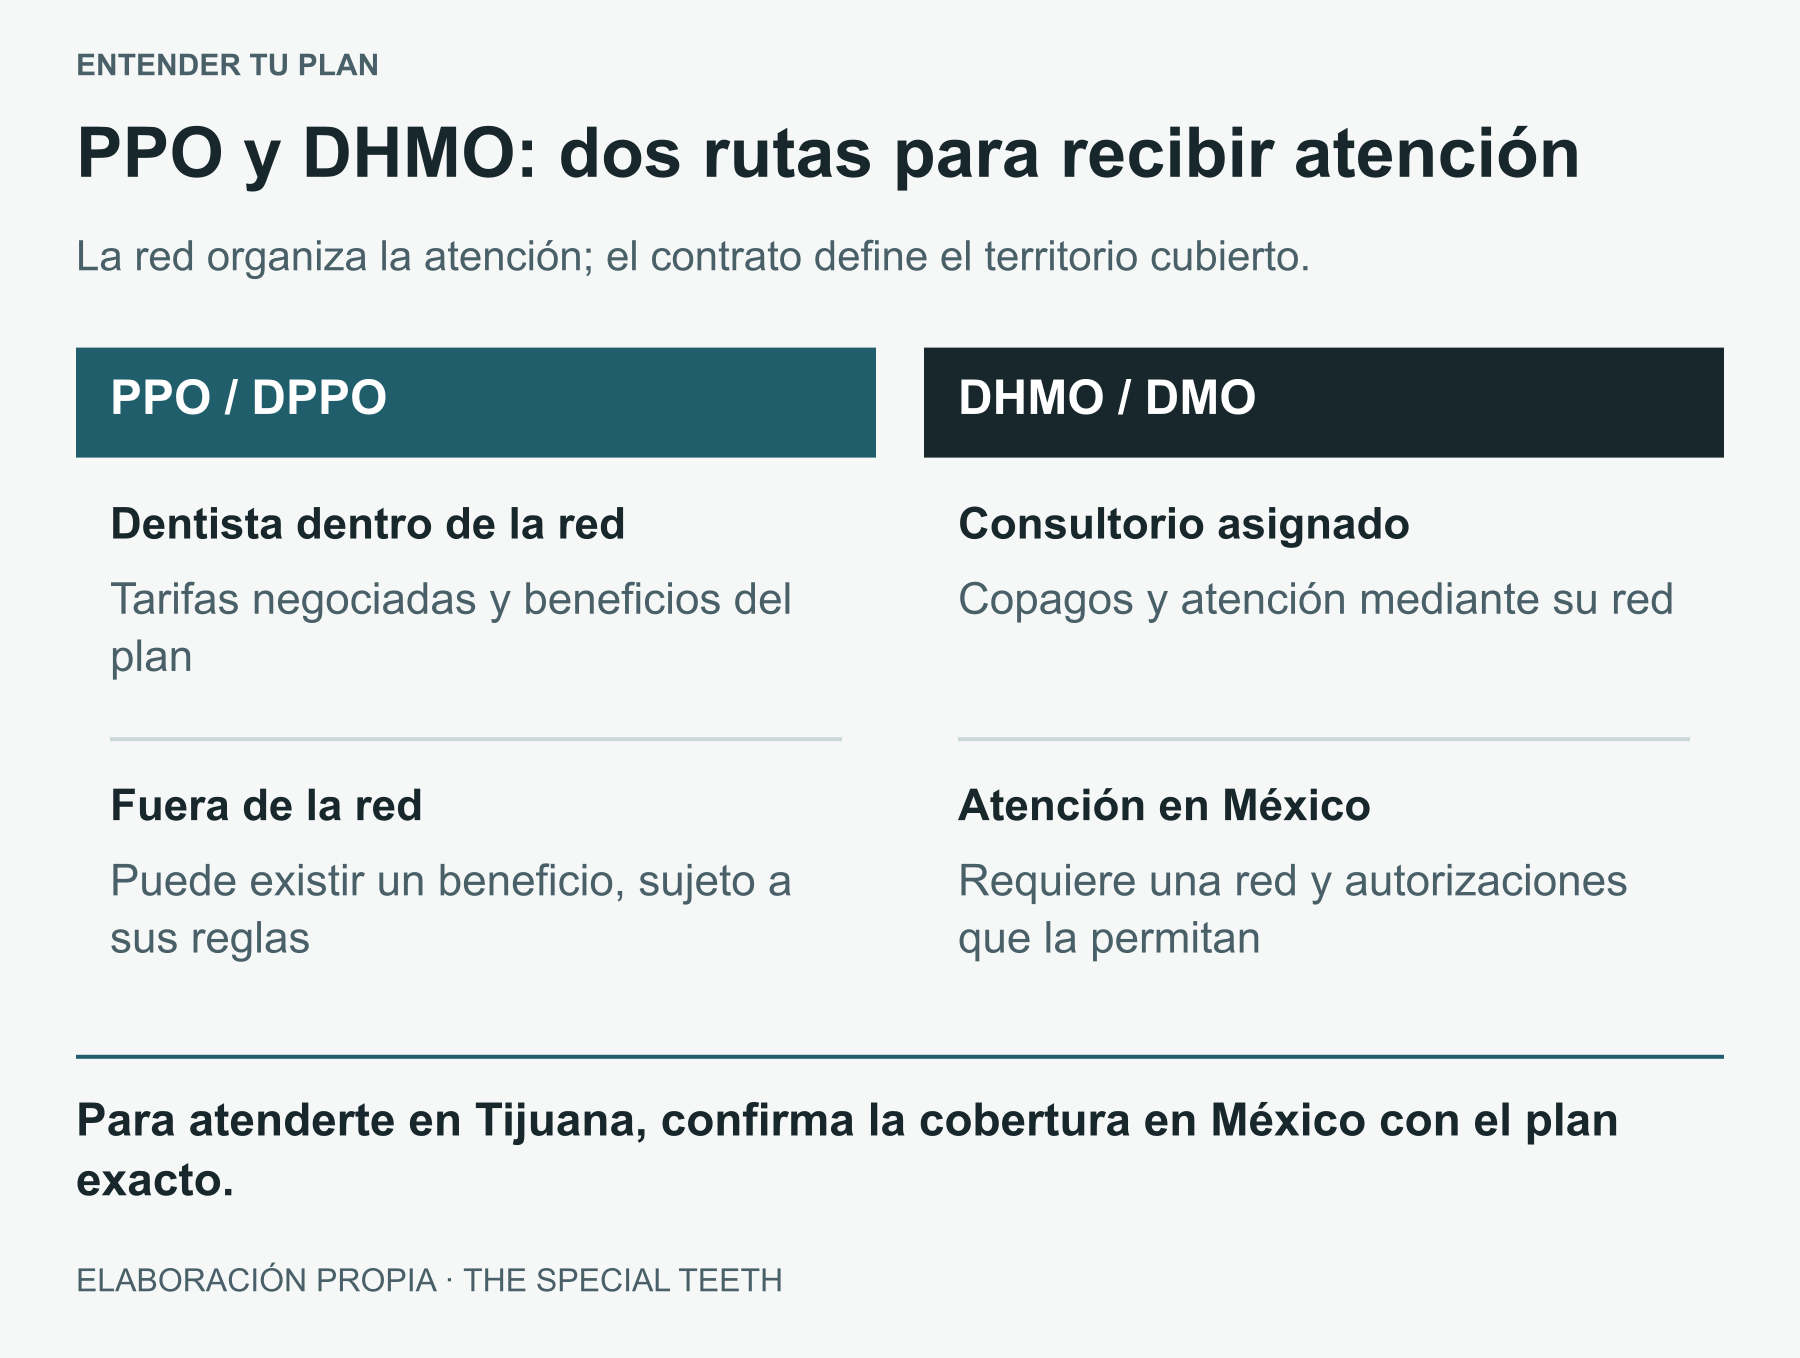
Figura 6 · Gráfica editorial
Las rutas resumen el diseño del producto. La elegibilidad en México se verifica en sus condiciones territoriales.
Fuentes relacionadas
(American Dental Association, s. f.-b; MetLife, 2025b; MetLife, 2025c)
La American Dental Association describe estas estructuras y también las membresías de descuento: el afiliado accede a precios acordados y paga el tratamiento. Para usar una membresía en Tijuana, el consultorio debe participar en ese programa (American Dental Association, s. f.-b).
En un DHMO, la atención suele concentrarse en el dentista asignado y sus derivaciones. MetLife describe un producto DHMO con copagos y sin deducible ni máximo anual; esas condiciones corresponden a ese producto. Existen además programas diseñados para atención transfronteriza: la documentación 2026 de SIMNSA contempla beneficios dentales para quienes hayan contratado esa opción, dentro de sus reglas y autorizaciones (MetLife, 2025b; SIMNSA, 2026).
El siguiente paso consiste en identificar cómo puedes acceder al plan que se ajusta a tu situación y cuánto cuesta mantenerlo. Continuar
05 Cómo contratar un seguro dental en Estados Unidos
En el empleo, consulta a Recursos Humanos durante la contratación o el periodo de inscripción. El empleador puede aportar una parte de la prima y descontar el resto de tu nómina; también puede ofrecer un beneficio voluntario pagado por el trabajador. Pide el costo por periodo de pago y conviértelo a un total anual para comparar opciones (MetLife, 2026a).
Figura 7 · Fotografía conceptual generada con IA
Fotografía conceptual generada con IA sobre la revisión de beneficios dentales ofrecidos en el empleo.
Fuentes relacionadas
Si trabajas por tu cuenta, cambiaste de empleo o necesitas una póliza individual, puedes solicitarla directamente a la aseguradora o mediante un agente autorizado. Un agente puede ayudarte a comparar productos; la disponibilidad depende de tu estado, domicilio y requisitos del plan. Para viajar a México, pide que la respuesta sobre cobertura internacional se apoye en el contrato.
Como referencia de entrada, Aetna anuncia Dental Direct DMO desde US$17 mensuales, Core PPO desde US$22, Preferred PPO desde US$26 y Preferred 2000 PPO desde US$29. Son sus tarifas mínimas publicadas, sujetas a ubicación, producto y personas cubiertas. Cigna publica categorías de planes con primas mensuales promedio desde US$19 y US$44, con tarifas referidas a julio de 2025. Estos precios orientan la búsqueda; se necesita una cotización para tu domicilio (Aetna, s. f.; Cigna Healthcare, s. f.).
Al comprar, verifica la fecha de inicio y la carencia, que es el tiempo de afiliación exigido antes de cubrir ciertos servicios. La página de Aetna describe esperas de 6 a 12 meses para atención básica o mayor y reglas para eximirlas por cobertura previa. Comprar hoy y recibir una corona mañana requiere confirmar si ese tratamiento ya es elegible (Aetna, s. f.).
HealthCare.gov señala que, en el Marketplace federal, el plan dental independiente se compra junto con la inscripción a un plan médico; los mercados estatales pueden tener reglas distintas. Los programas públicos y laborales también establecen elegibilidad propia. Original Medicare excluye la atención dental rutinaria, con excepciones vinculadas a tratamientos médicos cubiertos; Medicare Advantage puede incorporar beneficios dentales que requieren revisión específica (Centers for Medicare & Medicaid Services, s. f.; Centers for Medicare & Medicaid Services, 2026b).
Las primas sirven para comparar opciones. El nombre exacto del producto permite entender qué estás comprando. Continuar
06 Aetna y MetLife dental: PPO, PDP Plus y cobertura
Aetna y MetLife son compañías que ofrecen o administran productos dentales. Cada una puede manejar coberturas distintas para empleados, compradores individuales o afiliados de programas federales. En tu tarjeta y certificado busca la modalidad, el número de grupo y el nombre del producto. Esa identificación permite consultar la póliza correcta.
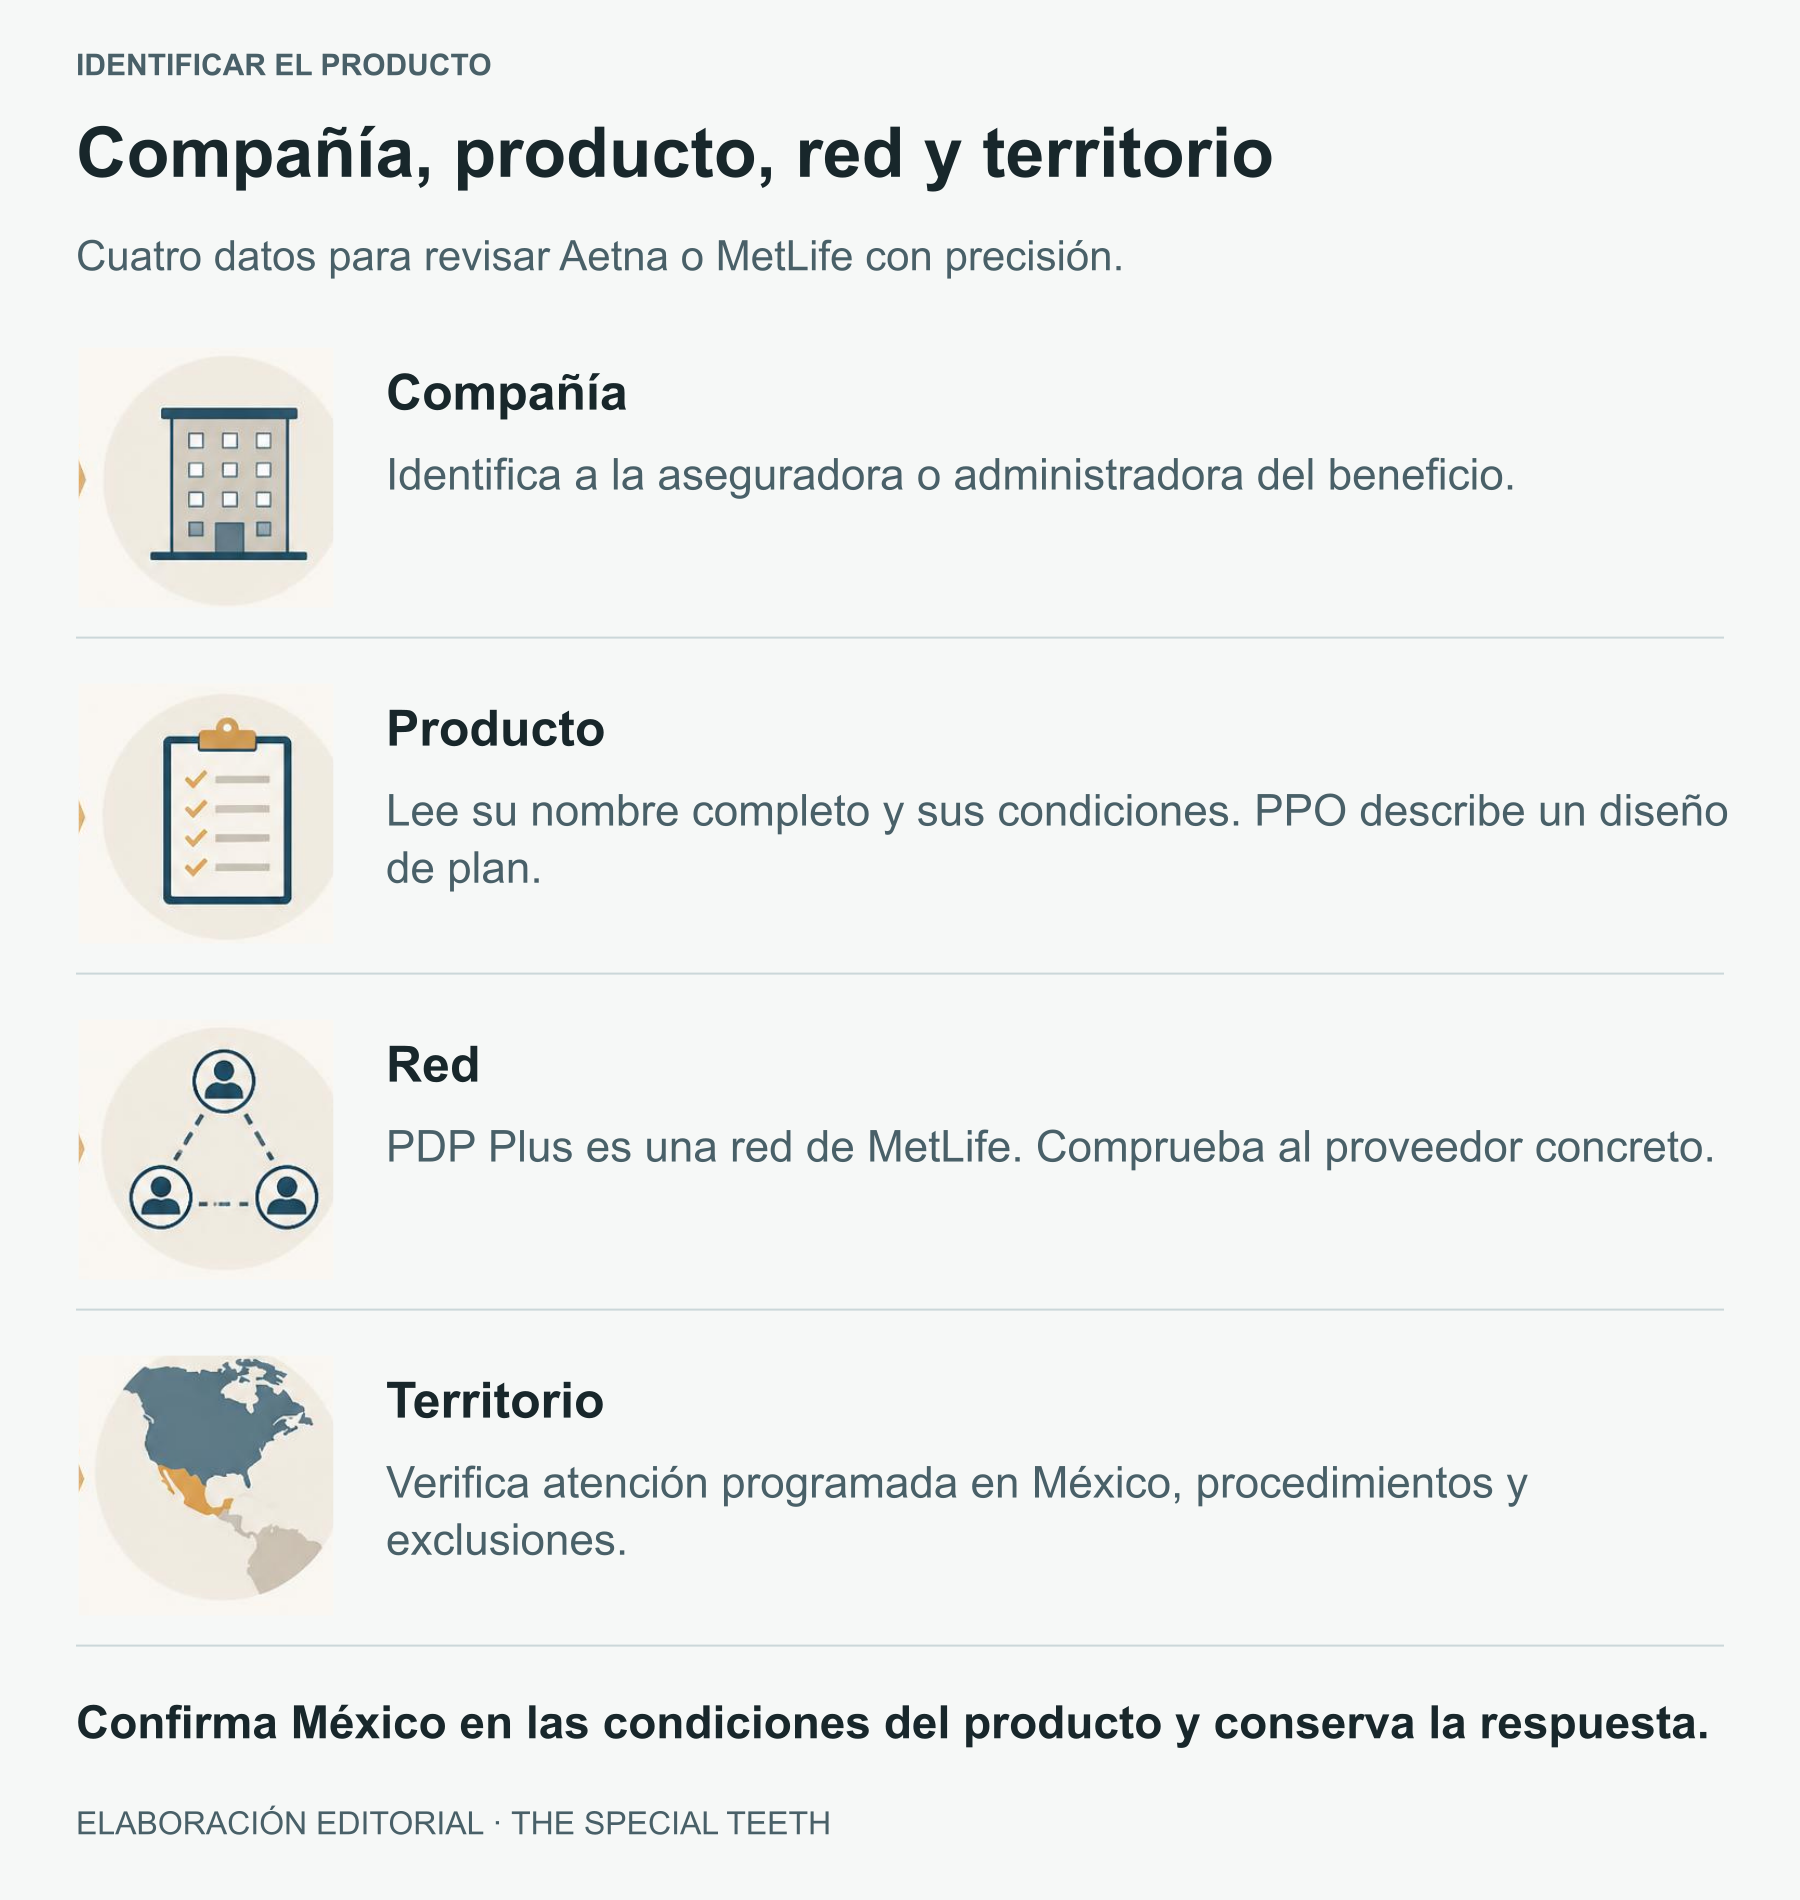
Figura 8 · Gráfica editorial
Aetna y MetLife tienen productos distintos; el nombre de la compañía y de la red ayudan a localizar el contrato aplicable.
Fuentes relacionadas
Aetna y la cobertura internacional documentada
El folleto Aetna International de noviembre de 2023 describe un PPO dental que permite acudir a dentistas con licencia fuera de Estados Unidos, pagar la atención y solicitar reembolso. El contrato Aetna Dental FEDVIP 2026 también incluye servicios internacionales y señala que ese producto carece de red participante fuera del país. Ambos documentos ofrecen ejemplos verificables de cobertura internacional dentro de productos específicos (Aetna, 2023; Aetna, 2026).
Dental Direct tiene sus propias opciones PPO y DMO. Una persona con un producto individual debe revisar sus condiciones territoriales, aunque haya leído que otro producto de Aetna paga servicios en el extranjero.
MetLife PPO y la red PDP Plus
En la información dental de MetLife, PPO identifica un diseño de cobertura y PDP Plus identifica una red de proveedores. Para aclarar la referencia a «MetLife Pro», conviene buscar esos nombres en la tarjeta y el certificado. La pertenencia a PDP Plus y la autorización de servicios en México son datos que deben confirmarse por separado (MetLife, 2025c).
MetLife también ofrece TakeAlong Dental para contratación individual, con opciones según el lugar de residencia. Un producto individual y uno contratado mediante el empleo pueden tener condiciones diferentes. Antes de contratar para un viaje dental, solicita las exclusiones territoriales y los beneficios del producto que recibirías (MetLife, s. f.).
El folleto MetLife FEDVIP 2026 incluye una sección de servicios internacionales y un procedimiento de reembolso. Sus reglas de beneficios para participantes internacionales deben revisarse dentro de ese programa. Si resides en Estados Unidos y viajas a Tijuana, pide que confirmen el beneficio aplicable a tu situación (MetLife, 2026b).
Con el producto identificado, la conversación con la aseguradora puede pasar de una duda general a una respuesta sobre tu tratamiento. Continuar
07 Cómo usar tu seguro dental de Estados Unidos en México
Consulta expresamente si tu plan paga atención dental programada en México con el profesional y la dirección que elegiste. La cobertura para una urgencia durante vacaciones puede tener condiciones distintas de una rehabilitación planeada. La respuesta debe corresponder a tu producto, tu condición de afiliado y las fechas de atención.
- ¿El contrato permite estos procedimientos en México y qué exclusiones territoriales aplica?
- ¿Qué porcentaje y monto autorizado reconocerá por cada procedimiento y material?
- ¿Qué deducible, máximo disponible, carencia y límites de frecuencia se aplican?
- ¿Se requiere autorización previa o puede emitirse una estimación antes del tratamiento?
- ¿A quién enviarán el pago y qué documentos, moneda y plazo de reclamación exigen?
Solicita una respuesta por escrito y conserva el folio de consulta. Si el plan pide un presupuesto previo, el diagnóstico, los códigos y los importes desglosados permiten una revisión más precisa. Una predeterminación es una estimación del beneficio con la información disponible; al procesar la reclamación se revisan elegibilidad, servicios realizados y condiciones vigentes (American Dental Association, 2026a).
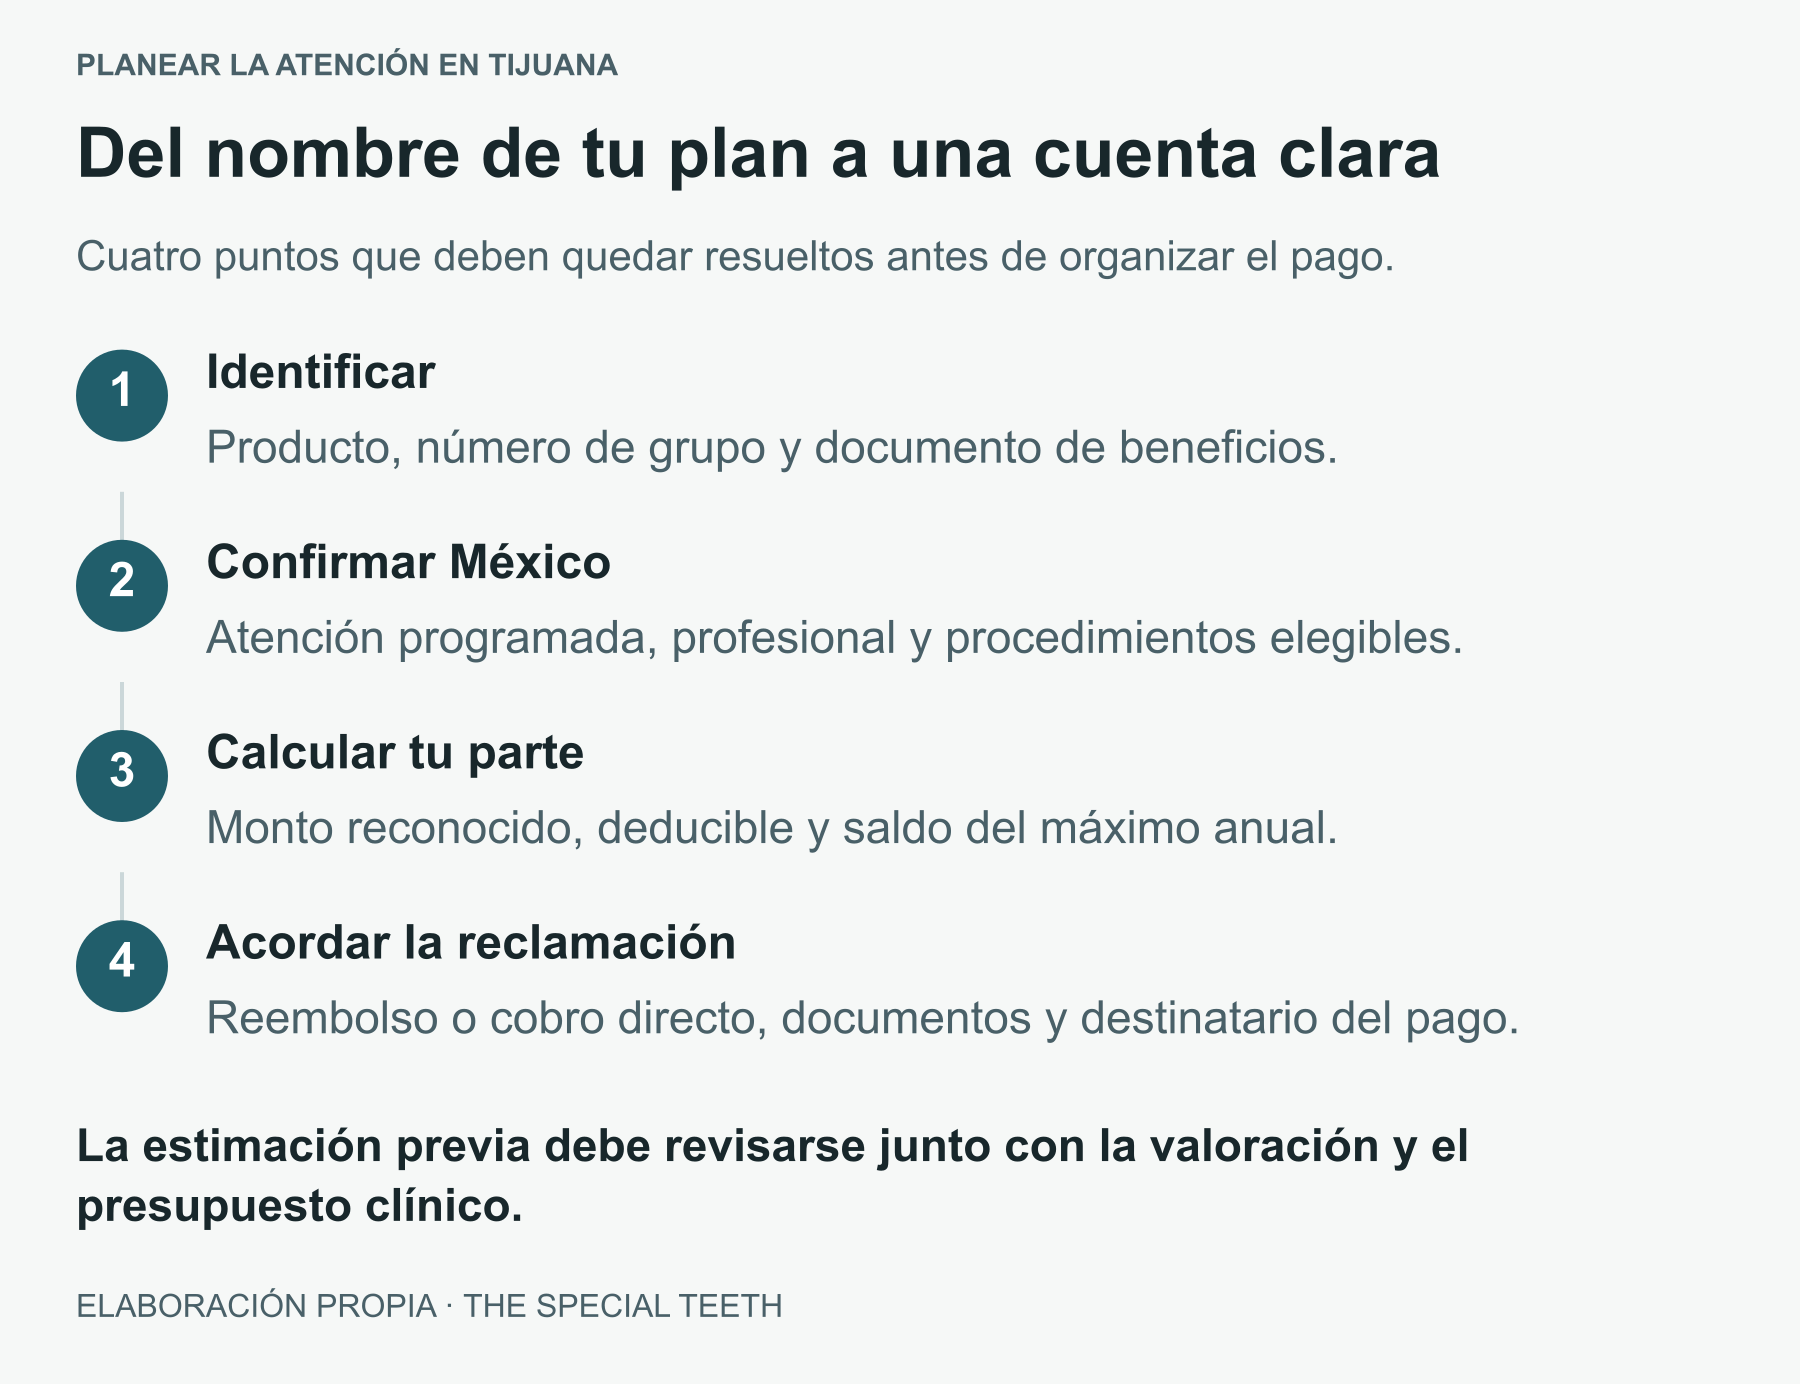
Figura 9 · Gráfica editorial
La predeterminación estima beneficios con la información disponible. El pago final considera la elegibilidad y los servicios efectivamente realizados.
Fuentes relacionadas
(American Dental Association, 2026a; MetLife, 2025a; Aetna, 2026)
Puedes encontrar dos formas de pago. En el reembolso, pagas al consultorio y presentas la reclamación. En el cobro directo, el consultorio gestiona el pago de los beneficios autorizados. La autorización para dirigir el pago al dentista corresponde al destino del dinero y debe distinguirse de un contrato de participación en la red (American Dental Association, 2026a).
En The Special Teeth trabajamos con planes PPO de Estados Unidos, como Aetna y MetLife. Nuestro equipo te ayuda a revisar tu cobertura y a organizar el trámite aplicable a tu tratamiento en Tijuana. Los beneficios y el importe a tu cargo se confirman según el plan contratado, los procedimientos y las fechas de atención (The Special Teeth, s. f.-a).
La confirmación territorial abre la posibilidad de usar el seguro. Ahora toca traducir sus porcentajes a cantidades. Continuar
08 Deducible, coaseguro y máximo anual: tu parte de la cuenta
El monto autorizado es la base que el plan reconoce para calcular un servicio. Fuera de red, puede ser menor que el precio del dentista y dejar una diferencia a tu cargo. El deducible es la cantidad aplicable que pagas antes de que comiencen ciertos beneficios. El coaseguro distribuye el costo reconocido mediante porcentajes; un copago establece una cantidad por servicio (Aetna, 2023).
El máximo anual limita lo que paga el plan durante su año de beneficios, según las reglas del producto. Un máximo de US$1,500, por ejemplo, representa un límite de pago de la aseguradora y deja a tu cargo los gastos adicionales que correspondan. Consulta cuánto queda disponible y qué servicios consumen ese saldo. La fecha de renovación debe verificarse en tu contrato.
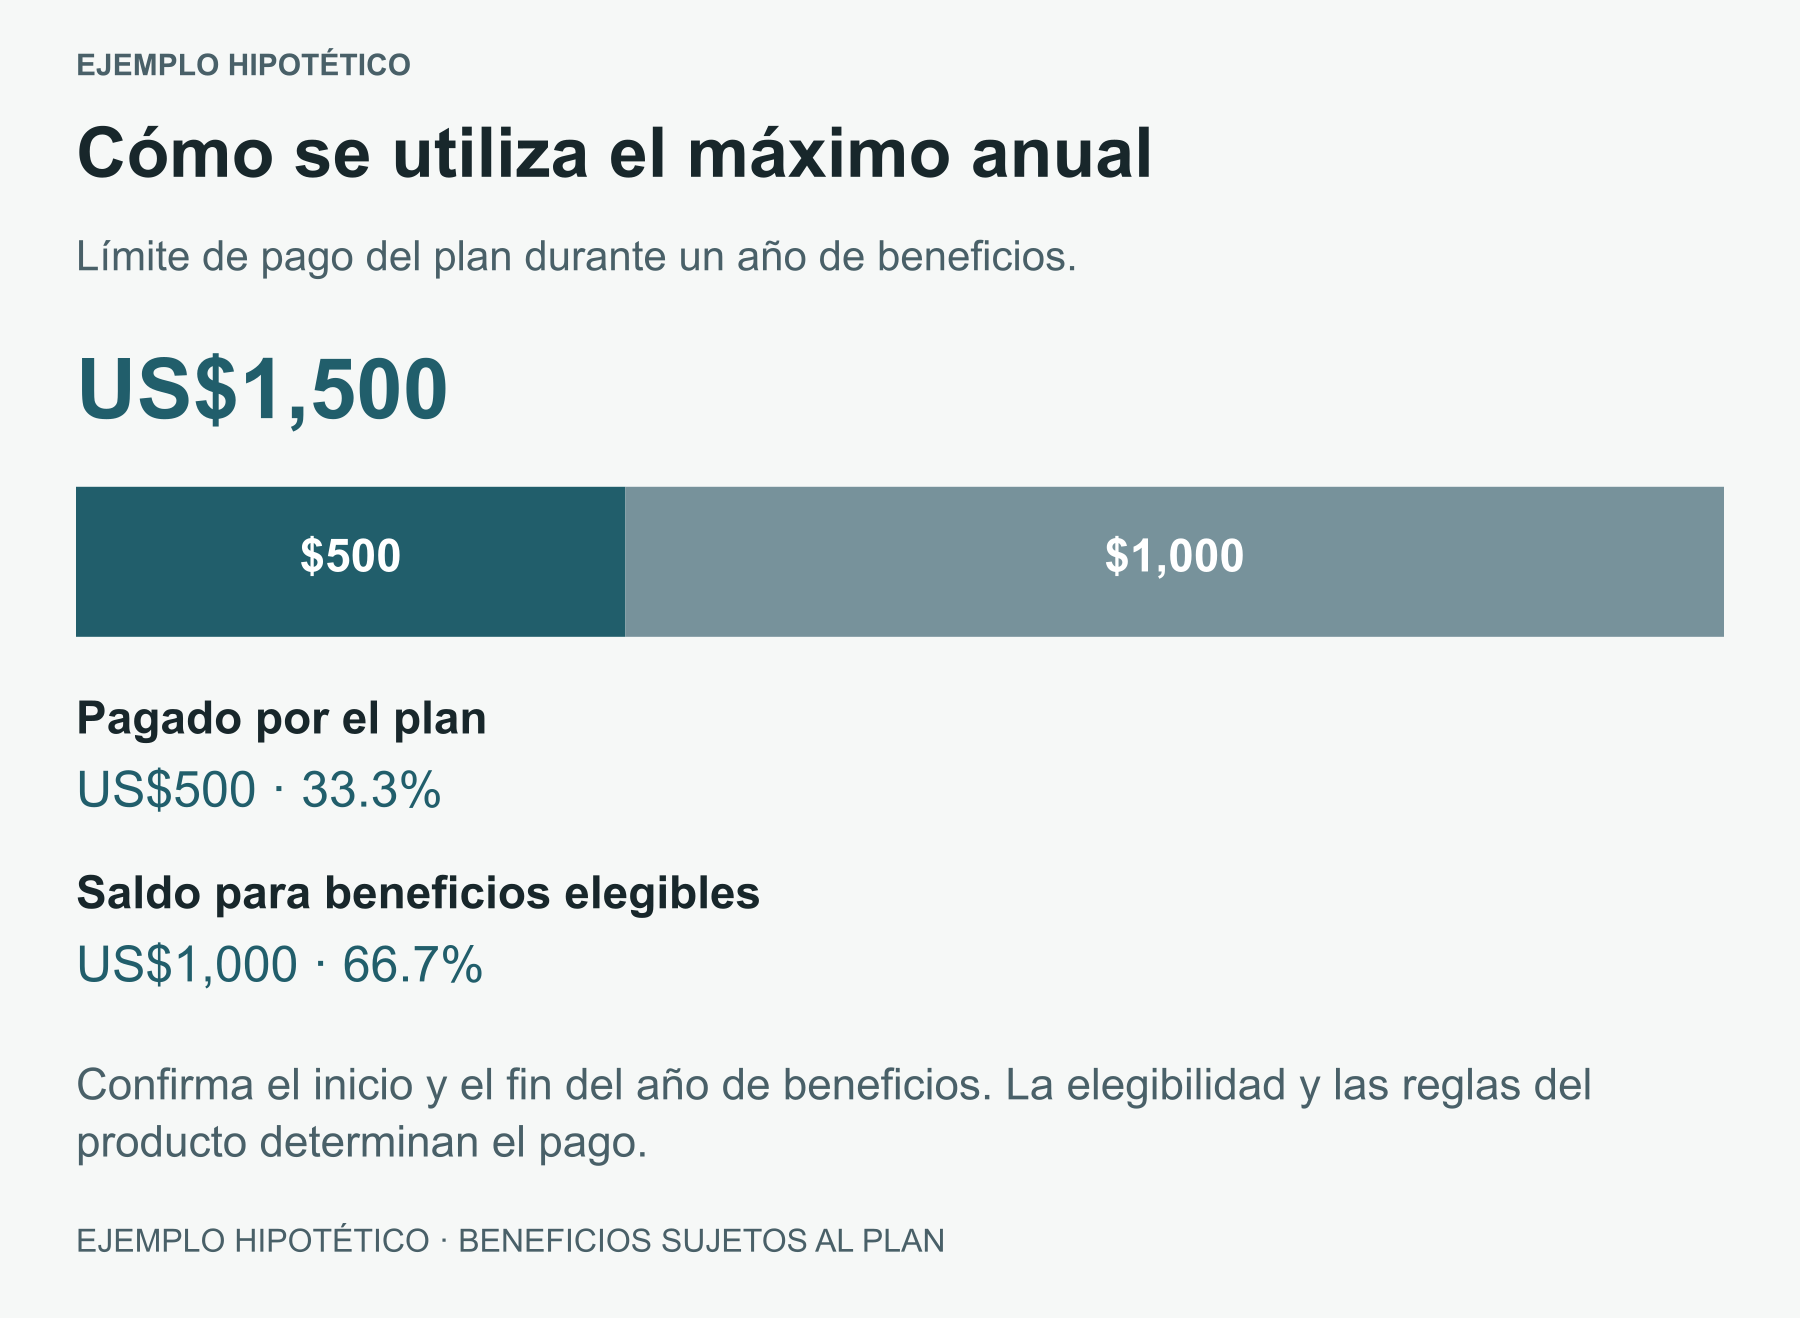
Figura 10 · Gráfica editorial
Ejemplo hipotético: el plan tiene un máximo anual de US$1,500, ha pagado US$500 y conserva US$1,000 sujetos a elegibilidad y reglas del producto.
Fuentes relacionadas
Leer los datos de la gráfica
| Concepto | Importe |
|---|---|
| Máximo del año | US$1,500 |
| Pagado por el plan | US$500 |
| Saldo para beneficios elegibles | US$1,000 |
Para coronas, prótesis y restauraciones, revisa la frecuencia de reemplazo. También pregunta por la cláusula de diente ausente, que puede afectar la reposición de una pieza perdida antes de iniciar la cobertura, y por el beneficio alternativo, que permite calcular el pago sobre una opción cubierta de menor costo. La elección clínica y el cálculo del beneficio pueden producir una diferencia en el presupuesto. (MetLife, 2026b) La validez de estas disposiciones depende del estado y del régimen del plan; la reforma californiana explicada en la sección 14 es relevante para esa revisión.
Un precio menor puede hacer que el saldo anual alcance para una parte mayor del tratamiento cuando el plan calcula sus beneficios sobre esos cargos. La aseguradora también puede ajustar su base al importe local. Para evaluar ambas posibilidades, pide el beneficio previsto por procedimiento y conserva una estimación del pago que saldrá de tu bolsillo.
Esas reglas adquieren sentido cuando las aplicas a la atención que necesita cada diente. Continuar
09 Qué puede cubrir el seguro: endodoncia, coronas e implantes
Las pólizas agrupan servicios en categorías preventivas, básicas, mayores y, cuando existe ese beneficio, ortodónticas. La clasificación de una endodoncia o de un tratamiento periodontal puede cambiar entre contratos. Revisa el código concreto del procedimiento en tu resumen de beneficios (MetLife, 2025d).
| Atención | Objetivo | Puntos que determinan el pago |
|---|---|---|
| Exploración y radiografías | Diagnosticar y vigilar la salud bucal | Frecuencia, tipo de estudio y servicios usados durante el año |
| Limpieza y prevención | Mantener la salud según la evaluación | Edad, intervalo y tipo de limpieza indicado |
| Resinas y extracciones | Restaurar o resolver un diente afectado | Superficies, material y complejidad |
| Endodoncia | Tratar el interior del diente para conservarlo | Diente, categoría del plan y restauración posterior |
| Periodoncia | Tratar encías y tejidos de soporte | Diagnóstico, cuadrantes, registros y mantenimiento |
| Coronas y prótesis | Recuperar protección o función | Necesidad clínica, material, reemplazo y beneficio alternativo |
| Implantes y rehabilitación | Reponer dientes mediante componentes protésicos | Beneficio por etapa, exclusiones y límites |
| Ortodoncia y alineadores | Corregir posición dental y mordida | Edad, máximo de por vida y calendario de pagos |
Para una endodoncia, solicita el costo del tratamiento de conductos y el de la restauración definitiva indicada. Para implantes, pide separar la cirugía, el pilar, la corona y los procedimientos adicionales. Esa separación permite identificar qué parte reconoce la póliza y qué parte debes presupuestar (Kennedy, 2026).
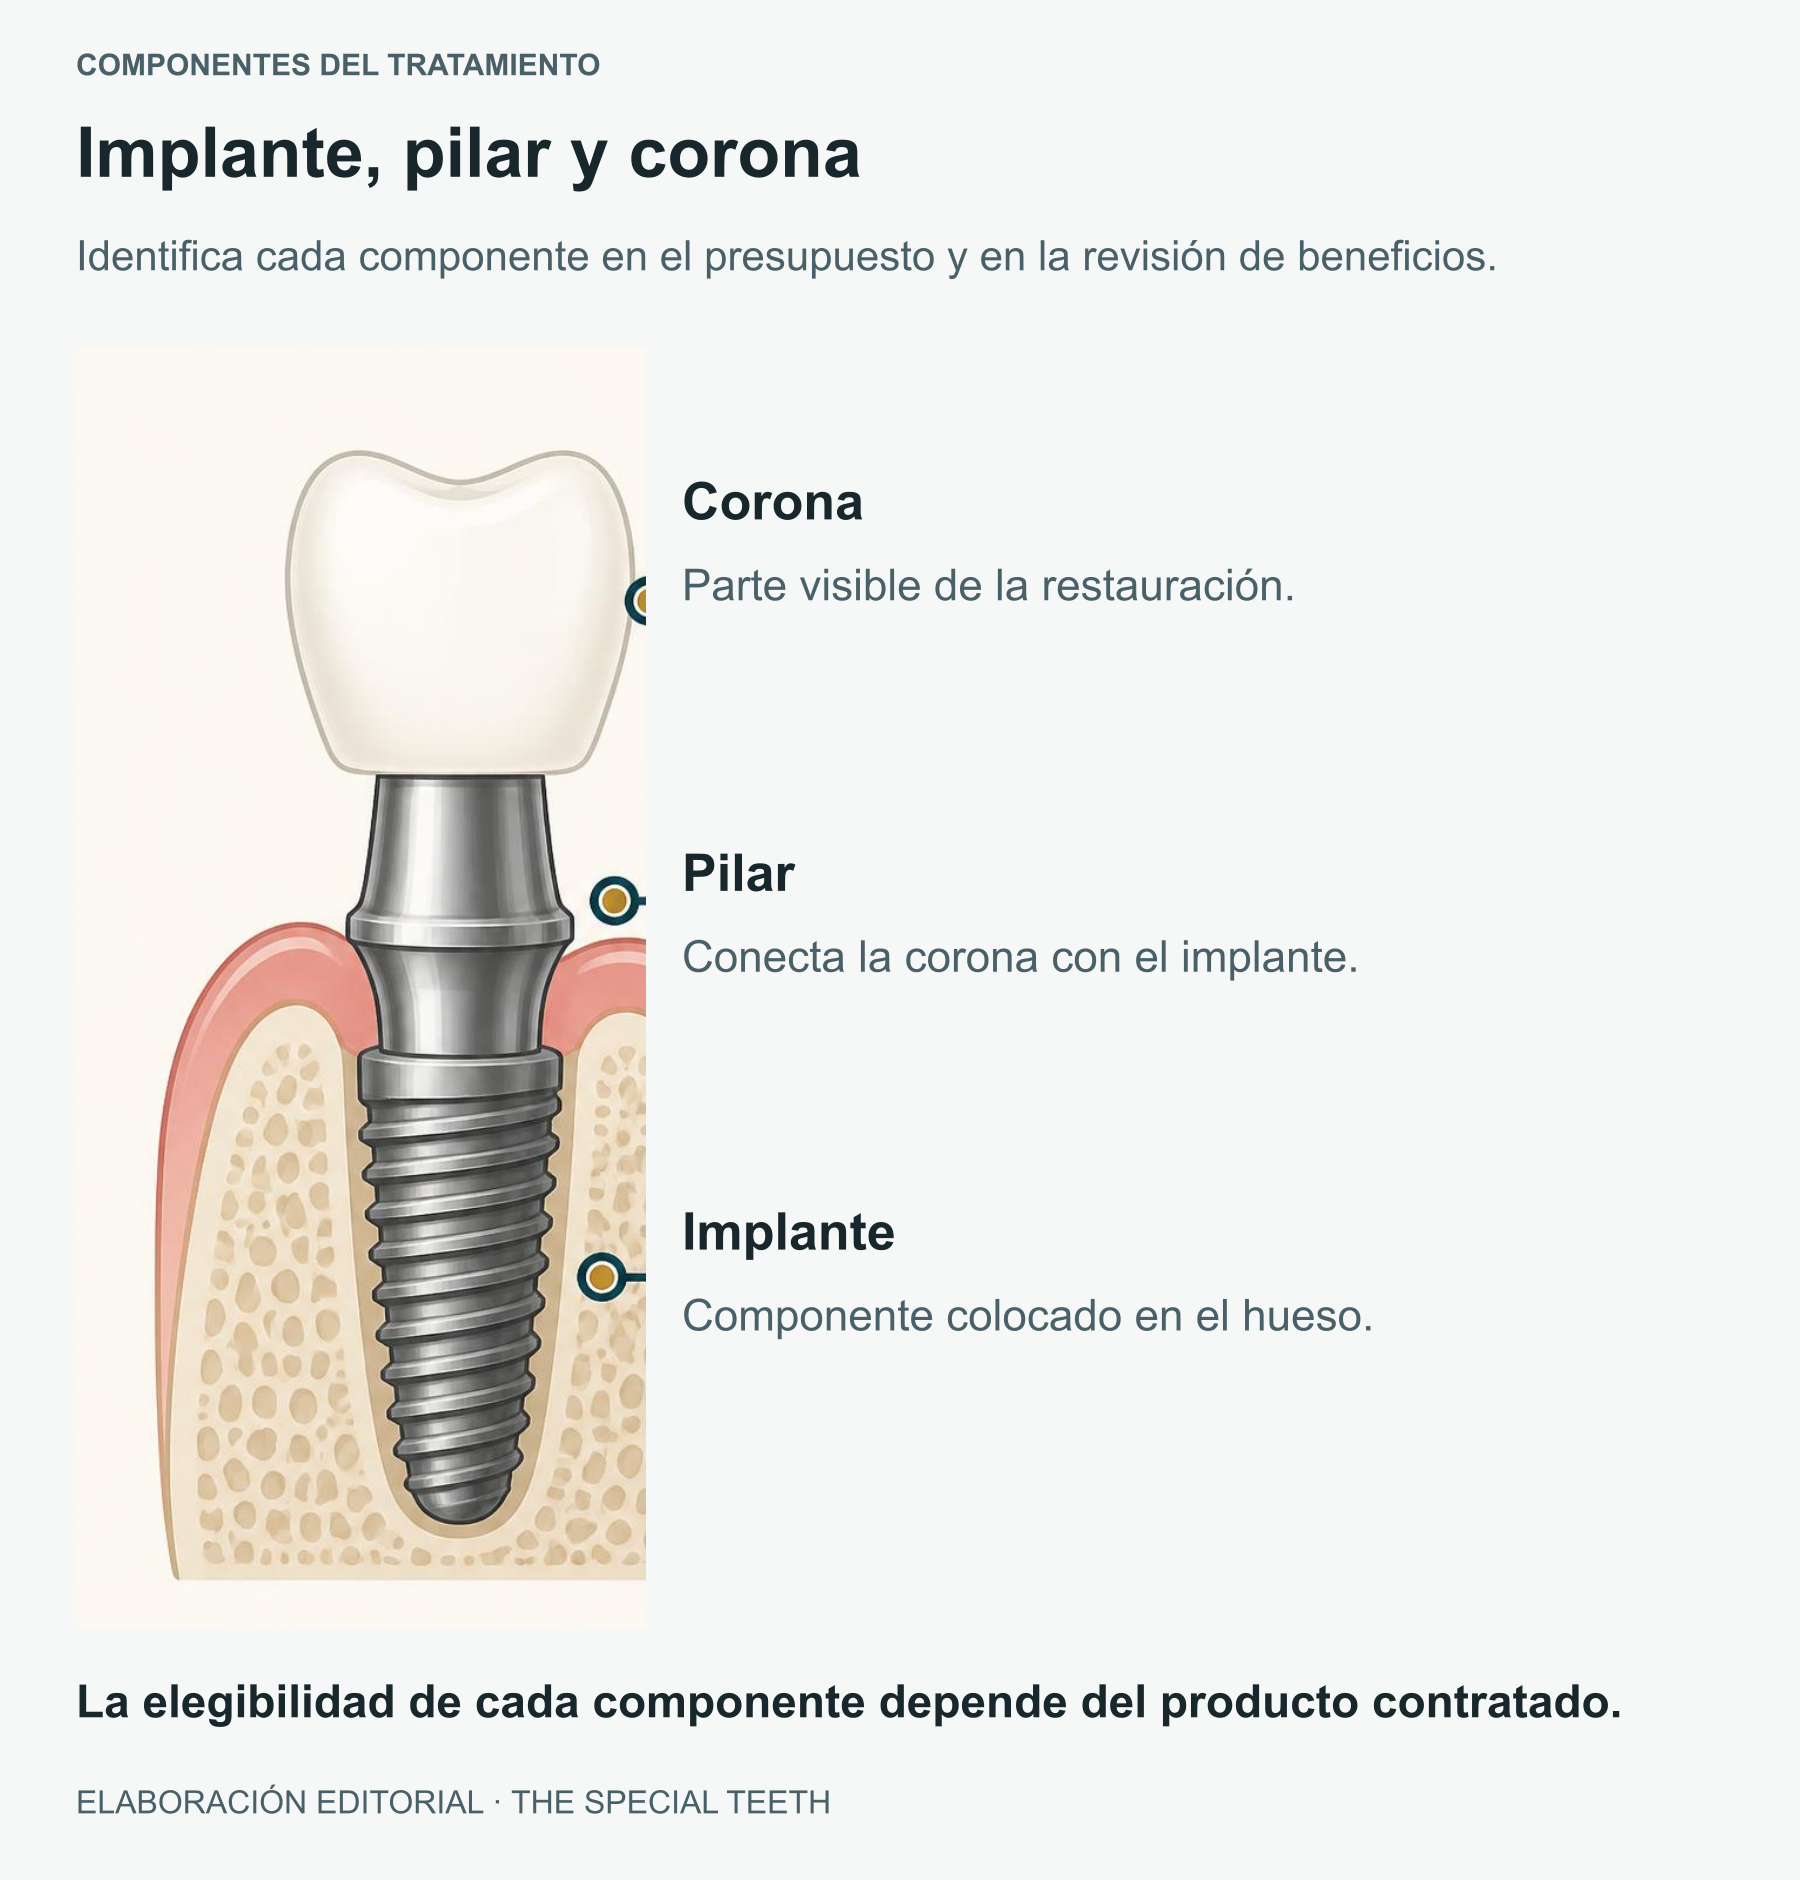
Figura 11 · Gráfica editorial
Ilustración conceptual generada con IA. Implante, pilar y corona son componentes que deben identificarse en el presupuesto y verificarse por separado con el seguro.
Fuentes relacionadas
Una rehabilitación All-on-4 o All-on-6 reúne procedimientos y componentes que deben revisarse individualmente. Un máximo anual de US$1,500 o US$2,000 cubriría solo una fracción de un tratamiento de mayor importe, si los servicios son elegibles. El desglose evita interpretar el nombre comercial como un único beneficio asegurado.
Los tratamientos con finalidad exclusivamente cosmética suelen quedar excluidos. En coronas o carillas, el motivo clínico y la documentación influyen en la revisión. Para ortodoncia, confirma si los pagos se distribuyen durante el tratamiento y qué ocurre si cambia tu cobertura antes de terminar (MetLife, 2025d; MetLife, 2026b).
Figura 12 · Fotografía de banco
Modelo dental de estudio. Fotografía de Kaboompics / Karola G en Pexels; imagen de banco para ilustrar el trabajo con modelos.
Kaboompics / Karola G · Fuente de la fotografía
Una vez identificados los tratamientos elegibles, el ahorro se puede calcular con una cuenta completa. Continuar
10 Tu gasto en Tijuana después del seguro y del viaje
El gasto del paciente se obtiene al restar del precio total el pago previsto del plan y sumar traslado, estancia, comisiones y controles. Para decidir dónde atenderte, compara ese resultado entre dos propuestas clínicas equivalentes.
El siguiente ejemplo es hipotético: supone una corona equivalente cotizada en US$1,200 en Estados Unidos y US$450 en Tijuana; ambos cargos se reconocen completos, queda un deducible de US$50 y el seguro paga 50% después de aplicarlo. Se asume cobertura en México, beneficio anual suficiente y US$100 de gastos adicionales para viajar a Tijuana.
| Concepto del ejemplo | Estados Unidos | Tijuana |
|---|---|---|
| Precio reconocido | US$1,200 | US$450 |
| Deducible pendiente | US$50 | US$50 |
| Pago del plan | US$575 | US$200 |
| Pago del paciente por la corona | US$625 | US$250 |
| Traslado y gastos adicionales supuestos | US$0 | US$100 |
| Gasto total del paciente | US$625 | US$350 |
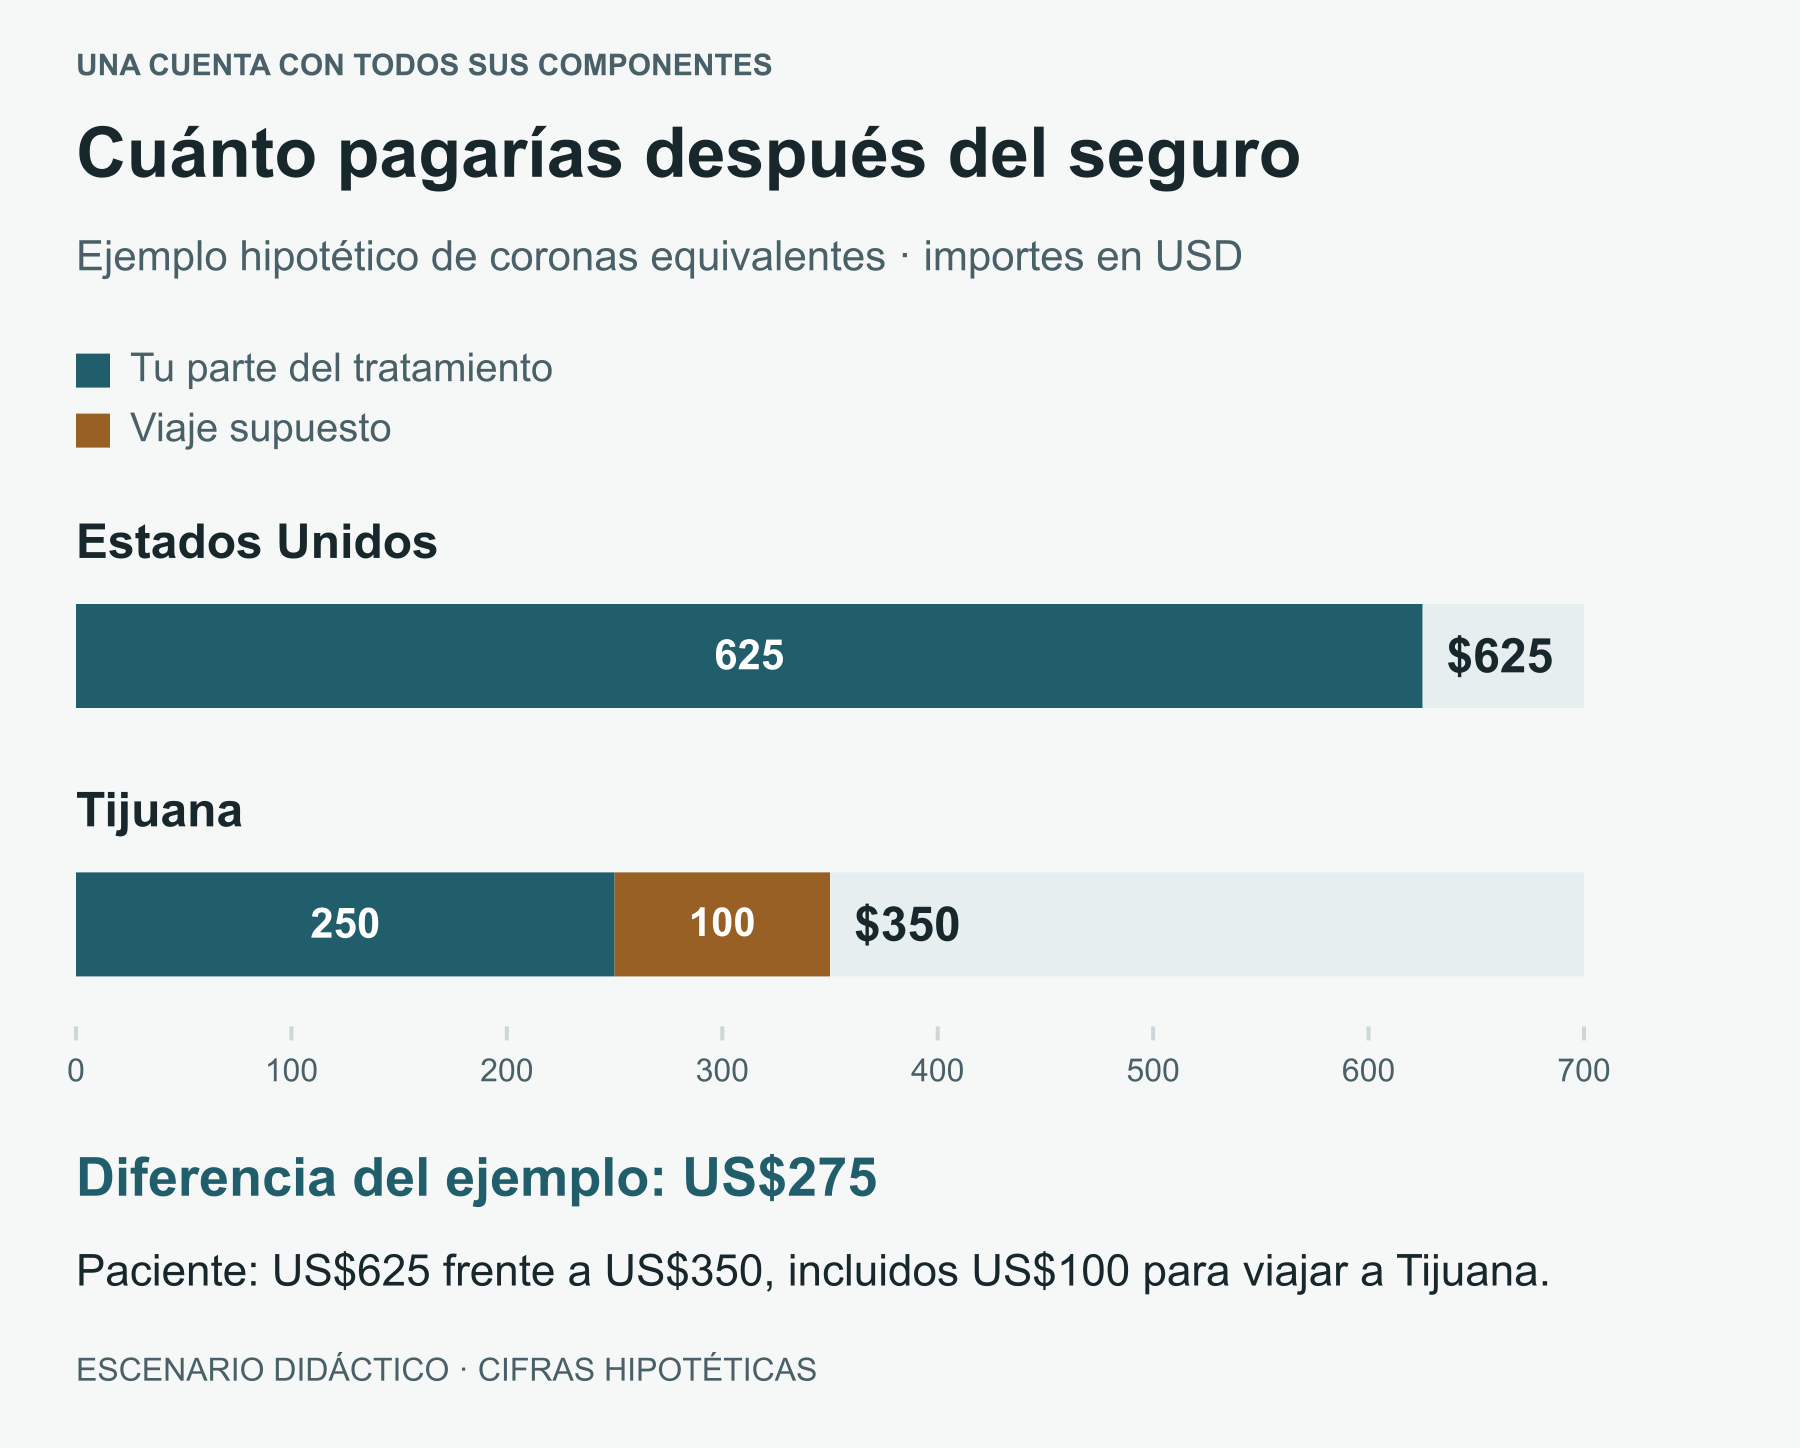
Figura 13 · Gráfica editorial
Se suponen cargos reconocidos de US$1,200 y US$450, deducible pendiente de US$50 en cada alternativa, pago del plan de 50% después del deducible y máximo anual suficiente. El cálculo asume cobertura en México y excluye una prima nueva; esa comparación se desarrolla en el texto.
Leer los datos de la gráfica
| Concepto del ejemplo | Estados Unidos | Tijuana |
|---|---|---|
| Cargo reconocido | US$1,200 | US$450 |
| Deducible pendiente | US$50 | US$50 |
| Pago del plan | US$575 | US$200 |
| Tu parte del tratamiento | US$625 | US$250 |
| Viaje supuesto | US$0 | US$100 |
| Gasto total del paciente | US$625 | US$350 |
La diferencia sería US$275. Si en Tijuana el plan reconociera únicamente US$300 del cargo de US$450, pagaría US$125 después del deducible. Tu gasto total sería US$425, incluidos los US$100 del viaje. Si reconociera el cargo completo pero quedaran US$100 de máximo anual, el pago se limitaría a ese saldo y tu total sería US$450.
La prima también entra en la decisión de contratar. En un escenario separado, una póliza nueva de US$30 al mes durante 12 meses costaría US$360. Sumada al gasto de US$350 del primer supuesto, daría US$710 para ese año y esa corona. Pagar directamente US$450 más US$100 de viaje daría US$550. En ese caso, la conveniencia del seguro dependería también de los beneficios que utilizarías durante el resto del año.
Para quien ya tiene cobertura, el viaje puede aprovechar un beneficio vigente y una tarifa accesible. Para quien está por comprarla, comparar prima, carencias y cobertura internacional evita contratar un producto que aporte menos de lo esperado para el tratamiento previsto.
La cifra estimada se convierte en un beneficio cobrado cuando el expediente y la reclamación están completos. Continuar
11 Reembolso dental en México y cobro directo: los documentos
Antes de la atención, acuerda quién enviará el presupuesto y quién presentará la reclamación final. Conserva el resumen de beneficios, la respuesta de la aseguradora y el presupuesto desglosado. Si habrá cobro directo, solicita por escrito el anticipo, los pagos estimados y el procedimiento para ajustar diferencias después de que el plan resuelva.
MetLife describe una reclamación con identificación del afiliado y del proveedor, fechas, procedimientos y comprobantes; según el tratamiento, puede requerir códigos CDT, diente o superficie, radiografías e información clínica. CDT es el sistema estadounidense de códigos para describir procedimientos dentales. Pide a la aseguradora el formato y la documentación que acepta para el profesional en México (MetLife, 2025a).
La moneda merece una revisión propia. En Aetna FEDVIP 2026, los pagos internacionales se realizan en dólares y la conversión utiliza el tipo de cambio vigente cuando se procesa la reclamación. Tu tarjeta bancaria puede usar otra fecha o añadir una comisión por transacción extranjera. Guarda el comprobante con su moneda original y el cargo bancario correspondiente (Aetna, 2026).
Cuando llegue la explicación de beneficios, EOB por sus siglas en inglés, compárala con la factura. Revisa el procedimiento procesado, el monto reconocido, el deducible aplicado y el pago emitido. Verifica también si el dinero fue al paciente o al consultorio, conforme a lo acordado. Esa conciliación permite detectar documentos pendientes o diferencias que necesitan aclaración.
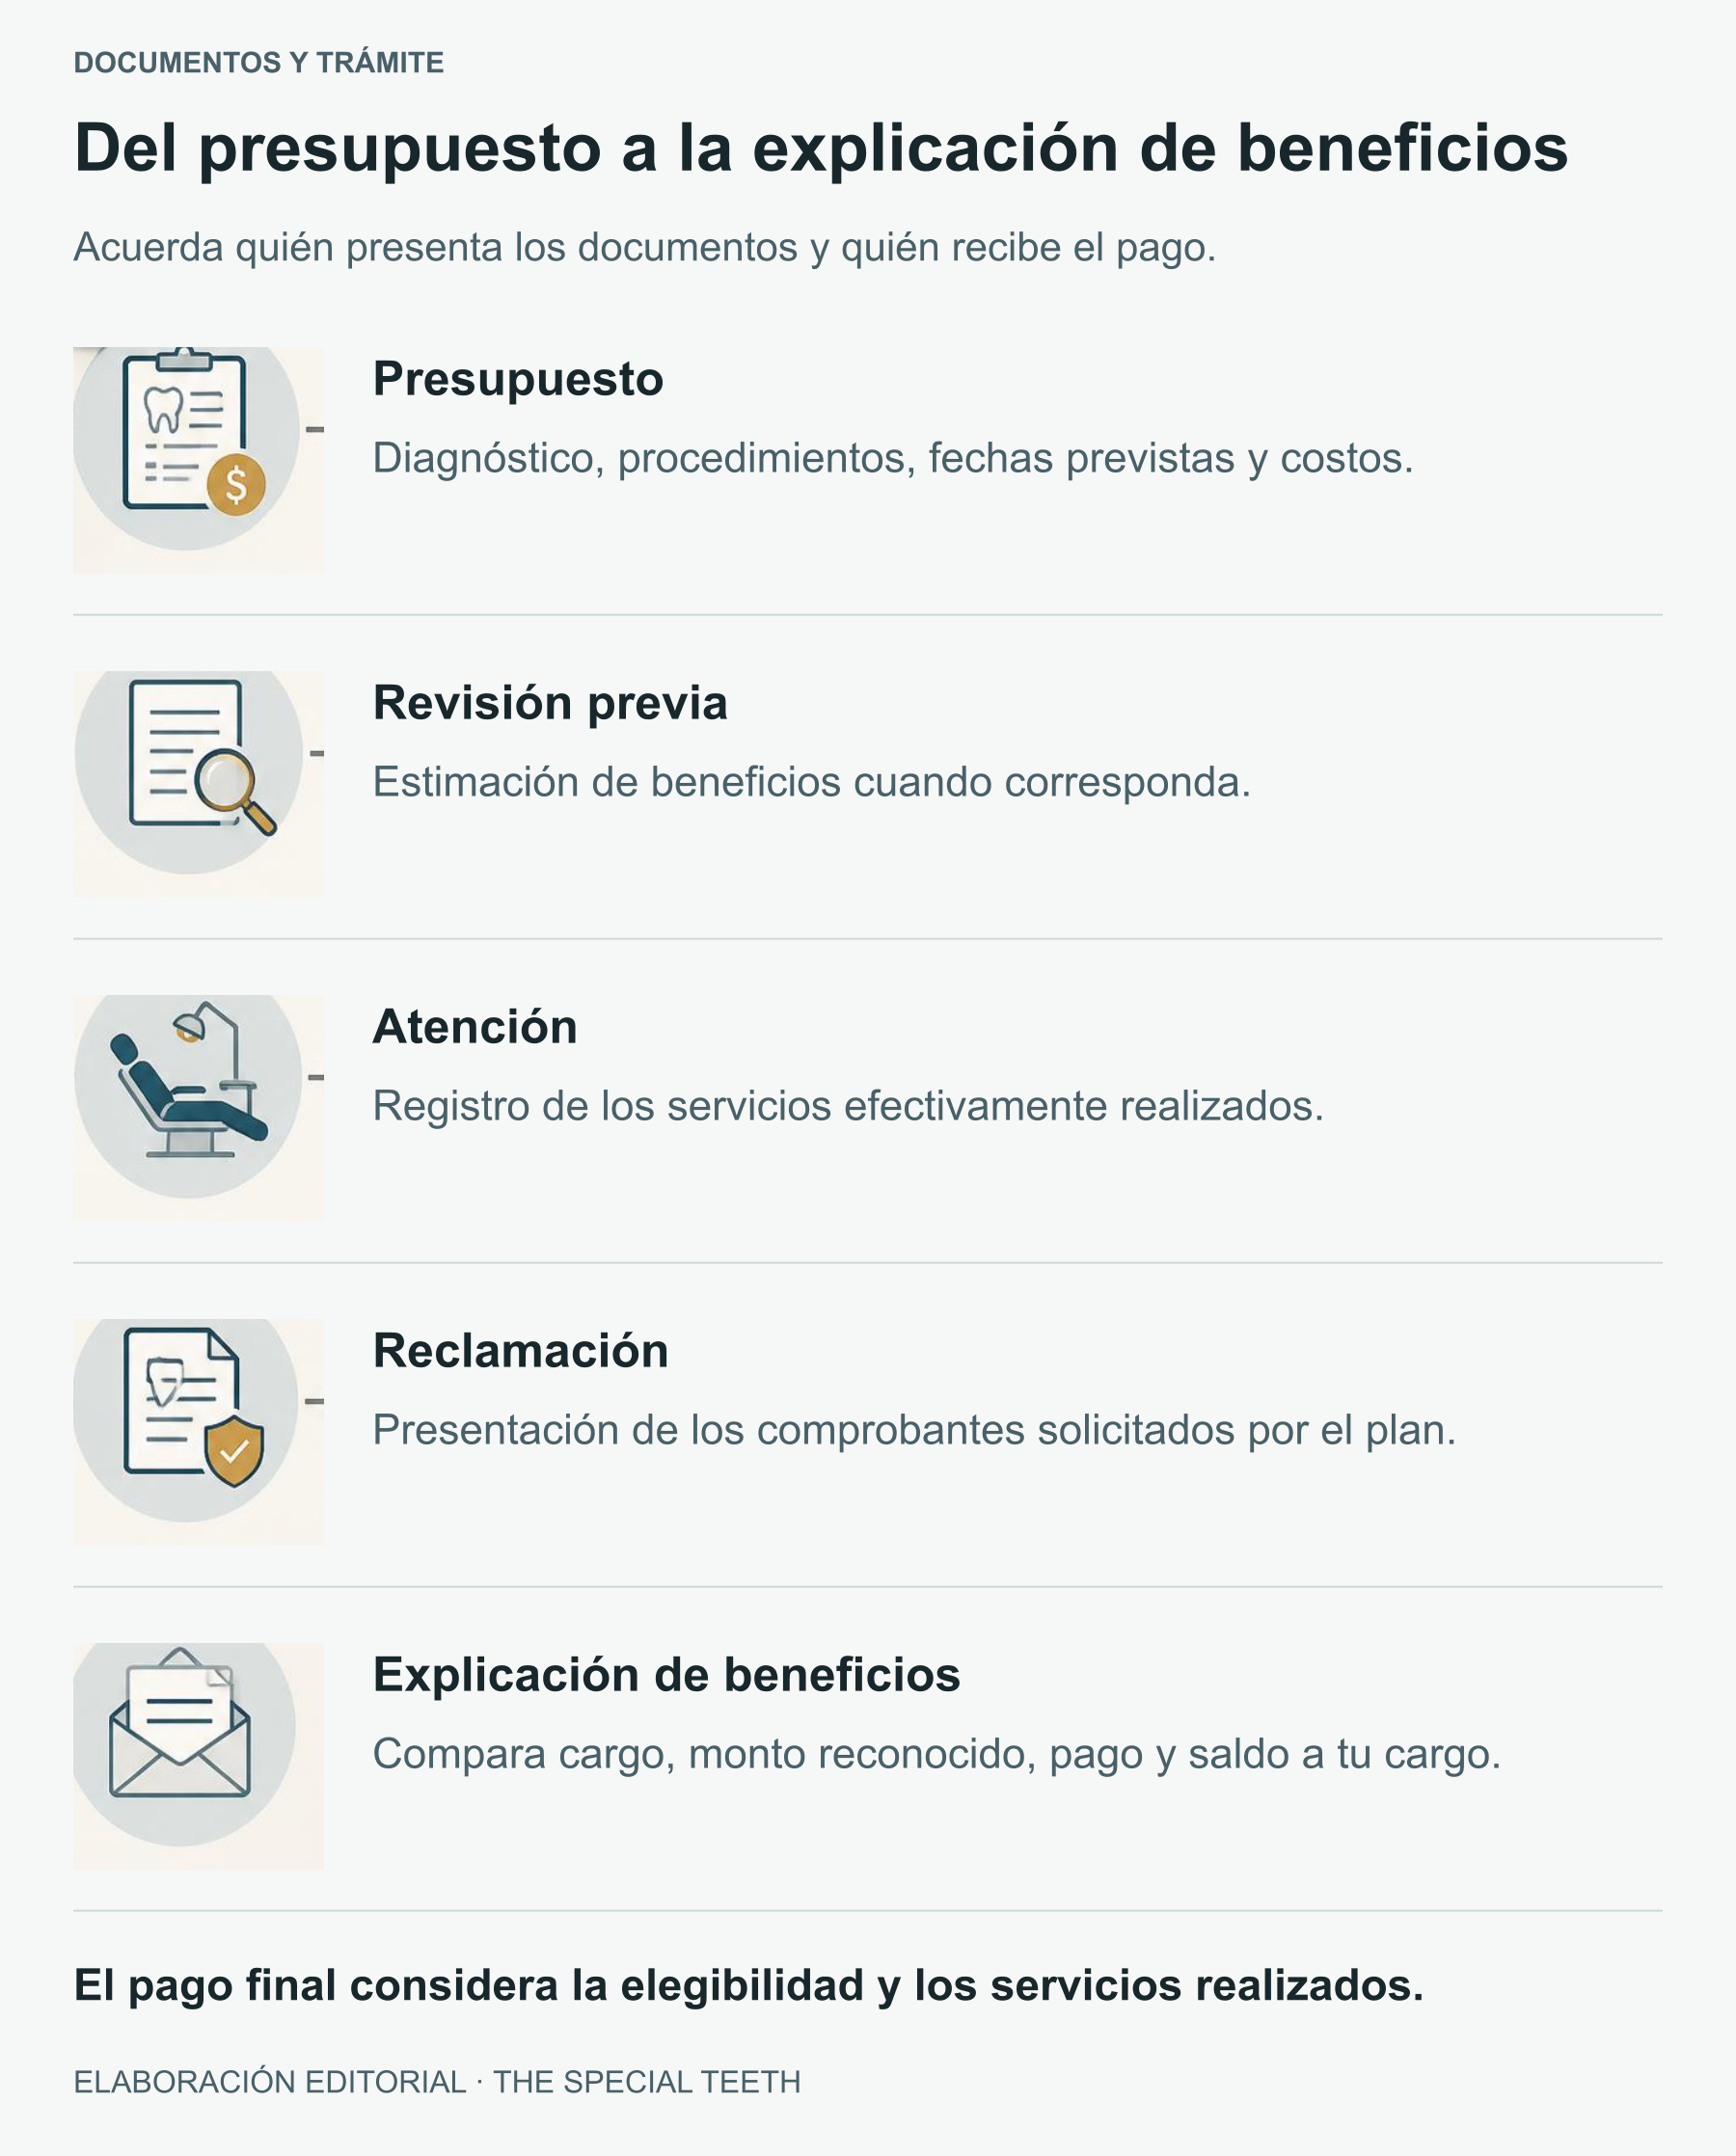
Figura 14 · Gráfica editorial
La explicación de beneficios permite conciliar procedimientos, montos reconocidos y pagos con la factura.
Fuentes relacionadas
El expediente también resulta útil cuando interviene una segunda póliza o hay que revisar una decisión del pagador. Continuar
12 Dos seguros y una factura: cómo aclarar una negativa
Si tienes cobertura por tu empleo y por el de tu pareja, informa de ambas antes de tratarte. La coordinación de beneficios determina cuál paga primero y cómo interviene la segunda. La posibilidad de reducir el saldo depende de las reglas de coordinación y de que cada póliza reconozca la atención en México. Tener dos tarjetas requiere calcular dos contratos sobre una misma factura (American Dental Association, s. f.-a).
Ante una negativa, identifica el motivo escrito: exclusión territorial, carencia, falta de documentación, límite de frecuencia, máximo agotado o criterio de necesidad dental. Un error administrativo puede requerir corregir datos; una revisión clínica puede necesitar radiografías y un informe del profesional. El folleto MetLife FEDVIP 2026 describe un proceso de reconsideración con requisitos y plazos propios (MetLife, 2026b).
Solicita la vía de aclaración y la fecha límite de tu producto, conserva copias y registra el envío. Si es un beneficio del empleo, consulta también al administrador del programa. Durante la revisión, confirma con el consultorio el saldo y las fechas de pago pactadas. Así puedes dar seguimiento a la reclamación sin perder de vista el acuerdo financiero de tu tratamiento.
Para elegir con confianza, también conviene identificar quién supervisa el producto, al profesional y al establecimiento. Continuar
13 FDA, COFEPRIS y verificación del dentista
La regulación permite revisar tres aspectos de tu tratamiento: el producto que se utiliza, el profesional que lo indica y las condiciones del establecimiento. En un viaje dental también interviene el contrato que financiará la atención. Identificar cada responsabilidad te ayuda a pedir la evidencia adecuada.
FDA y dispositivos para el mercado estadounidense
La Food and Drug Administration, FDA, supervisa dispositivos médicos destinados al mercado estadounidense, incluidos productos dentales. Su guía final de octubre de 2024 establece criterios de desempeño para implantes endoóseos y pilares dentro de una vía de evaluación 510(k). Esa vía se basa en equivalencia sustancial y debe identificarse con su término regulatorio correspondiente (FDA, 2024).
Si una clínica menciona una autorización de la FDA, solicita fabricante, modelo y referencia verificable del dispositivo. Ese dato se refiere al producto. La habilitación del dentista y las condiciones sanitarias del consultorio corresponden a sus autoridades competentes. En California, el Dental Board of California licencia y regula a dentistas y asistentes dentales dentro de su ámbito (State of California, 2025).
COFEPRIS y la supervisión sanitaria en México
La Comisión Federal para la Protección contra Riesgos Sanitarios, COFEPRIS, publica información sobre el registro sanitario de dispositivos médicos y buenas prácticas de fabricación. Para un dispositivo utilizado en México, pregunta por su identificación y por el registro o autorización que le corresponda conforme al marco mexicano. Así puedes documentar el material o sistema que quedará en tu expediente (COFEPRIS, 2025).
En Baja California, COEPRIS BC interviene en la verificación sanitaria de establecimientos. Su información de 2025 describe avisos de funcionamiento, licencias cuando corresponden y documentación del personal. También explica que REPSSABI es un registro voluntario de prestadores, consultable por el público, y que los establecimientos inscritos siguen sujetos a verificación (COEPRIS BC, 2025).
La formación profesional cuenta con otra vía de comprobación. La SEP presentó en 2025 el portal del Registro Nacional de Profesionistas, donde se pueden consultar cédulas. Pide el nombre completo y la cédula del dentista y, si se anuncia una especialidad, la documentación que la respalda. La consulta permite verificar el registro del profesional que realizará tu procedimiento (Secretaría de Educación Pública, 2025).
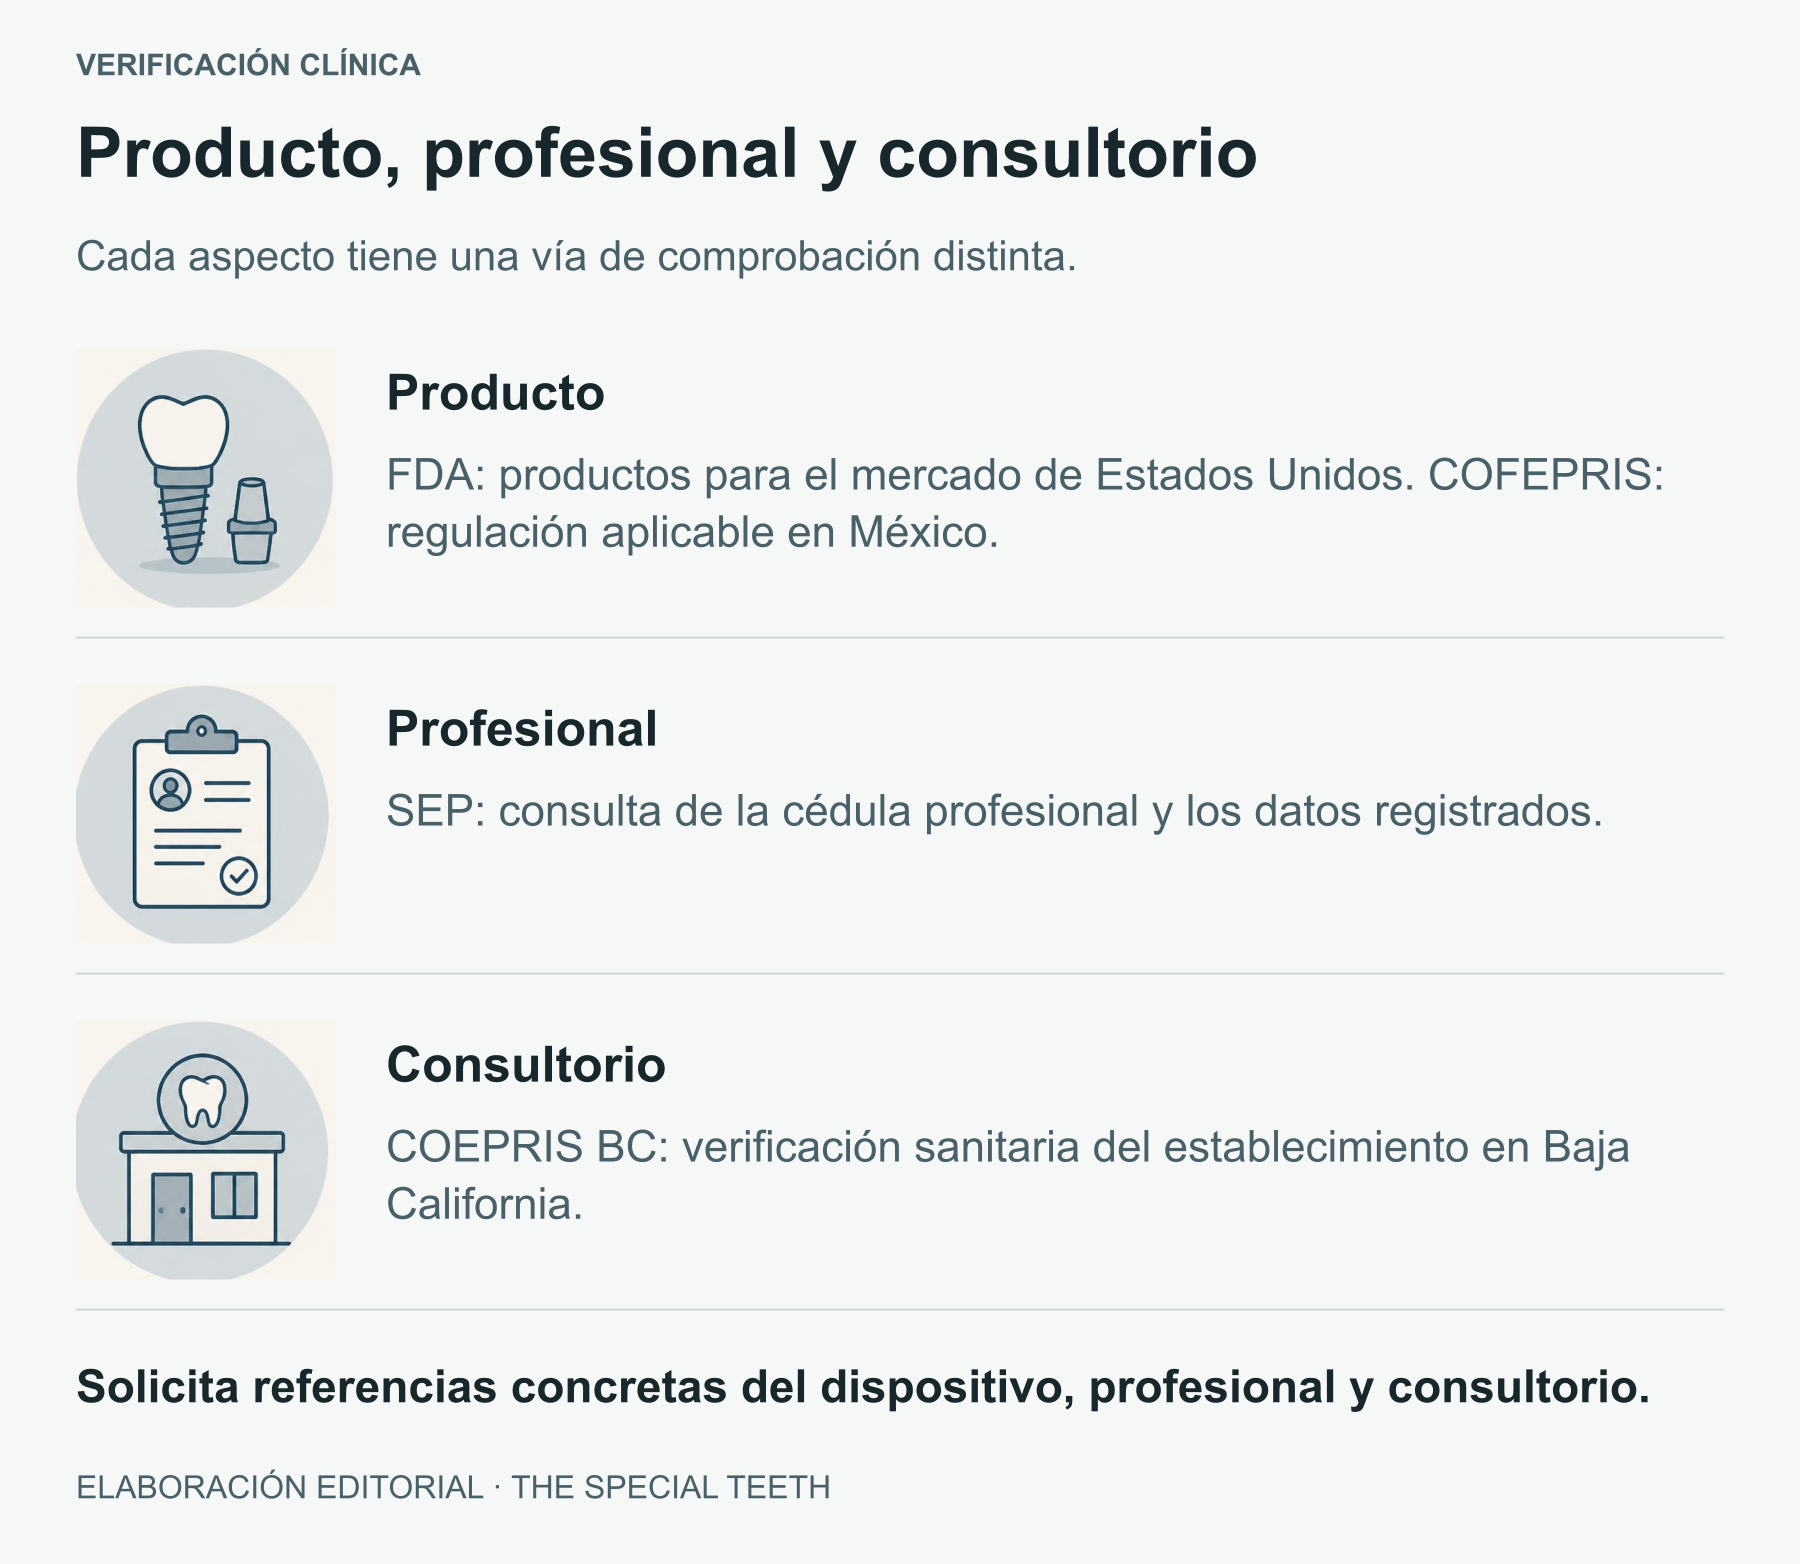
Figura 15 · Gráfica editorial
Las vías de verificación del producto, la cédula profesional y el establecimiento tienen competencias distintas. FDA se refiere a productos para el mercado estadounidense; la supervisión aplicable en México debe revisarse con sus autoridades.
Fuentes relacionadas
(FDA, 2024; COFEPRIS, 2025; COEPRIS BC, 2025; Secretaría de Educación Pública, 2025)
Con productos, profesional y establecimiento identificados, falta ubicar a la autoridad que supervisa el beneficio económico de tu póliza. Continuar
14 Quién regula los seguros dentales en Estados Unidos
La autoridad depende del tipo de cobertura y de cómo se financia. Las compañías aseguradoras se sujetan a supervisión estatal en Estados Unidos; los programas laborales pueden añadir obligaciones federales. En California, las competencias se reparten entre el Department of Managed Health Care, DMHC, y el Department of Insurance, CDI, según la entidad y el producto. La ley AB 952 describe esta división para coberturas dentales (A.B. 952, 2023).
Si tu empleador autofinancia los beneficios, la marca de la tarjeta puede actuar como administradora. En los planes privados sujetos a la Employee Retirement Income Security Act (ERISA), ley federal sobre beneficios laborales, interviene la Employee Benefits Security Administration, EBSA, del Department of Labor. Su manual actualizado en julio de 2026 aborda información del plan, responsabilidades fiduciarias y procedimientos para reclamar beneficios. Los programas públicos o de iglesias pueden seguir otros regímenes (U.S. Department of Labor, 2026; U.S. Department of Labor, s. f.).
Para identificar tu cobertura, pide el Summary Plan Description o la evidencia de cobertura y pregunta si es fully insured o self-funded. Desde enero de 2025, AB 952 exige información sobre el carácter State Regulated a través del portal para proveedores o a solicitud; también establece esa leyenda en las tarjetas de las coberturas sujetas a regulación californiana dentro de su alcance (A.B. 952, 2023).
Cambios concretos para pacientes de California
El CDI explicó en enero de 2025 la aplicación de AB 1048: prohíbe carencias dentales en pólizas del mercado de grandes grupos y disposiciones de preexistencia en las pólizas dentales bajo el alcance de esa norma, para emisiones o renovaciones desde enero de 2025. Esa distinción importa al revisar un diente perdido antes de afiliarte o una espera exigida por el plan (California Department of Insurance, 2025).
La aplicación debe confirmarse según el régimen de tu producto; un programa laboral autofinanciado puede tener un marco diferente. Estas protecciones tampoco sustituyen la revisión del territorio cubierto. Para la atención en Tijuana, necesitas comprobar que el contrato permite recibir los procedimientos en México.
Ante un problema con un plan regulado por el DMHC, su procedimiento indica presentar primero una queja al plan y acudir después al departamento conforme a sus requisitos. Para una póliza supervisada por el CDI o un beneficio laboral sujeto a ERISA, utiliza la vía correspondiente. En FEDVIP, consulta el proceso de reclamación y revisión del folleto específico (California Department of Managed Health Care, s. f.).
La prestación clínica en Tijuana añade el marco mexicano. Conviene saber qué asunto corresponde resolver en cada lado de la frontera. Continuar
15 Derechos del paciente y reclamaciones en México
La Comisión Nacional de Seguros y Fianzas, CNSF, supervisa el marco de operación, solvencia y estabilidad de las instituciones aseguradoras en México. Para consultas o reclamaciones contractuales frente a instituciones financieras dentro de su competencia, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) ofrece orientación y mecanismos de atención. La propia CNSF distingue esa función de sus procedimientos administrativos de supervisión (CNSF, s. f.; CNSF, 2025).
Para una póliza estadounidense, empieza por identificar al emisor, al administrador y al regulador indicados en sus documentos. Acudir a un dentista mexicano conserva la necesidad de reclamar el beneficio por la vía aplicable al contrato de origen. Una cobertura emitida en México requiere revisar a su vez la entidad autorizada, sus condiciones y sus canales de reclamación.
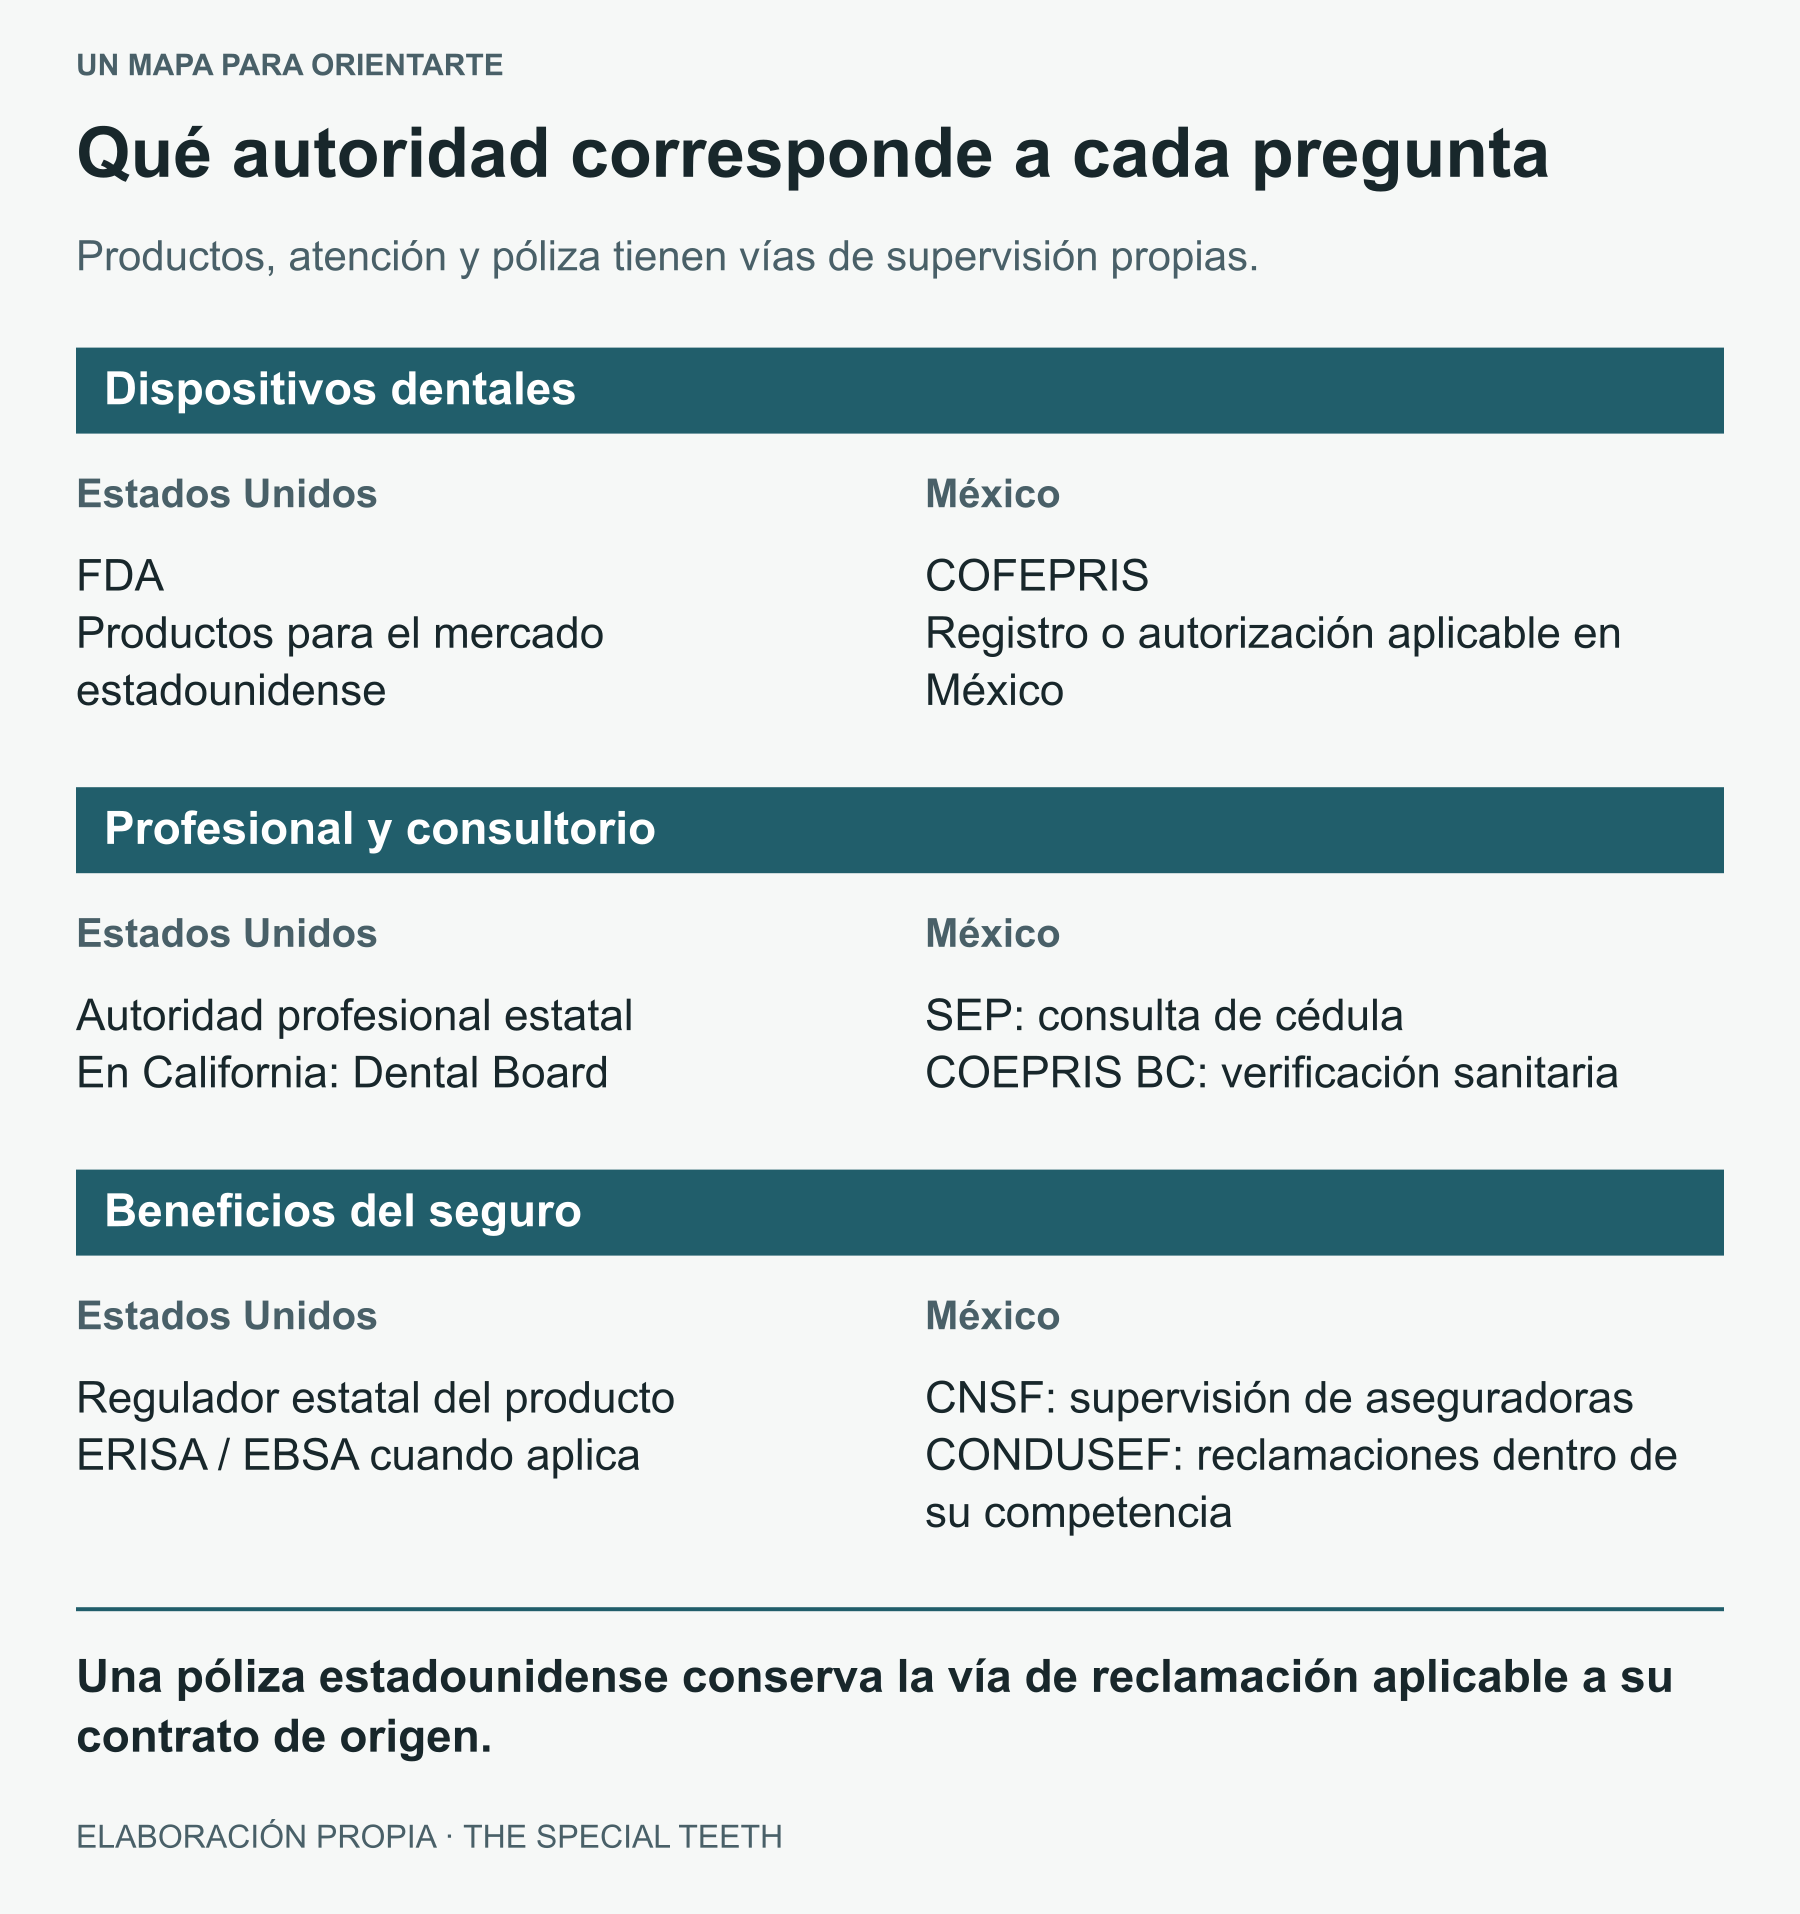
Figura 16 · Gráfica editorial
En California, CDI y DMHC se reparten competencias según la entidad y el producto. En México, CONAMED ofrece un mecanismo de conciliación para quejas clínicas conforme a sus requisitos. La ubicación del dentista y el país emisor de la póliza deben revisarse por separado.
En la atención clínica, la Comisión Nacional de Arbitraje Médico, CONAMED, describe un procedimiento de queja para buscar conciliación con el prestador del servicio. La participación y los requisitos dependen del mecanismo aplicable. Para una preocupación sanitaria del establecimiento, COEPRIS BC ofrece canales de consulta y denuncia. Cada vía atiende un aspecto diferente del caso (CONAMED, 2025; COEPRIS BC, 2025).
Antes del tratamiento, acuerda por escrito el diagnóstico, las alternativas, el presupuesto, los pagos, las revisiones incluidas y qué ocurriría si necesitas una intervención adicional. Conserva consentimientos, recibos y comunicaciones. Esos documentos sirven tanto para continuar la atención como para aclarar diferencias sobre el servicio o su financiamiento.
La factura y la reclamación deben identificar al profesional, el lugar donde recibiste la atención, las fechas y los procedimientos realmente realizados. Una documentación fiel facilita verificar el caso entre clínica, paciente y pagador. El consentimiento para tratarte, el manejo de tu información y la autorización de cobro merecen una explicación que puedas comprender antes de firmar.
Con ese mapa de responsabilidades, puedes planear el viaje y el seguimiento con mayor claridad. Continuar
16 Turismo dental en Tijuana: visitas y seguimiento
Tijuana resulta especialmente práctica cuando la distancia desde tu domicilio permite volver a revisiones y ajustes. El valor de la cercanía aumenta en tratamientos por etapas. Antes de reservar, pide el número estimado de visitas, las necesidades de estancia y qué hallazgos podrían modificar el calendario. Reserva tiempo para el cruce fronterizo y confirma la documentación de viaje correspondiente a tu situación.
En ortodoncia, la continuidad de los controles forma parte del tratamiento. En implantes, la planeación y las etapas de restauración deben ajustarse a la evolución clínica. Pregunta cuáles citas requieren presencia física, quién revisará tu recuperación y qué hacer si aparece una molestia después de volver a Estados Unidos.
La calidad se puede explorar con preguntas concretas: nombre y cédula del profesional, formación relacionada con el procedimiento, diagnóstico documentado, alternativas, consentimiento, materiales, control de infecciones y acceso a tu expediente. El Departamento de Estado estadounidense aconseja investigar las cualificaciones y la reputación del proveedor y entender las condiciones de cobertura antes de recibir atención fuera del país (U.S. Department of State, 2025).
Figura 17 · Fotografía de banco
Instrumental dental dispuesto en una bandeja. Fotografía de Kaboompics / Karola G en Pexels, usada como contexto del entorno clínico.
Kaboompics / Karola G · Fuente de la fotografía
Fuentes relacionadas
Zemeño-Flores, Cuevas-Contreras y Quiroz-Félix encontraron fortalezas de formación profesional y oportunidades de mejora en certificaciones y herramientas digitales al estudiar la oferta dental de San Luis Río Colorado. Ese trabajo aporta una perspectiva regional y refuerza la utilidad de evaluar cada establecimiento (Zemeño-Flores et al., 2025).
Para la continuidad, solicita copias de estudios, procedimientos y recomendaciones que puedas compartir con tu profesional en Estados Unidos. Acuerda un contacto para dudas y atención de complicaciones. Revisa también las exclusiones de tu seguro de viaje o médico para tratamientos planeados y sus consecuencias. Las indicaciones de recuperación deben guiar las actividades que organices durante la estancia (Stoney y Leidel, 2025).
Ramírez-Leyva, García González y González Espinoza estudiaron el turismo médico en Mexicali mediante trabajo etnográfico, entrevistas a 188 pacientes y análisis documental. Subrayan la función de una comunicación comprensible y culturalmente adecuada. Para el paciente, esa comunicación se concreta en saber quién lo atenderá, cuánto pagará y cómo continuará su atención al regresar (Ramírez-Leyva et al., 2025).
Con las visitas y el seguimiento previstos, queda organizar la cantidad que pagarás directamente. Continuar
17 Financiamiento dental y meses sin intereses
Si tu seguro cubre una parte del tratamiento, puedes necesitar financiar el saldo. Si careces de cobertura, el mismo análisis empieza con el presupuesto completo. Separa el precio clínico del costo del crédito y decide cuánto puedes pagar al mes sin comprometer tus gastos esenciales.
Planes de pago y crédito personal
Un calendario de pagos con el consultorio debe precisar montos, fechas y cuándo se realizará la atención. Un préstamo de banco o cooperativa permite comparar tasa anual, comisiones, plazo y total pagado. El Consumer Financial Protection Bureau recomienda revisar alternativas y costos antes de aceptar financiamiento médico (CFPB, 2023).
Tarjetas y meses sin intereses
Los meses sin intereses dependen de una promoción válida entre emisor, tarjeta y comercio. Confirma si acepta una tarjeta emitida en Estados Unidos, el importe mínimo, la moneda, el precio total y la mensualidad. CONDUSEF aconseja revisar capacidad de pago y condiciones para aprovechar estas promociones. La aceptación de una tarjeta para un cargo ordinario debe verificarse por separado de la promoción a plazos (CONDUSEF, 2024).
Una promoción con tasa inicial de 0% y una de interés diferido tienen reglas distintas. En esta última, dejar saldo al finalizar el periodo puede generar intereses desde la compra, según el contrato. El pago mínimo mensual puede resultar insuficiente para liquidar a tiempo. CareCredit describe estas diferencias; la disponibilidad de su financiamiento exige aprobación y un proveedor participante (DeNicola, 2025; CFPB, 2023).
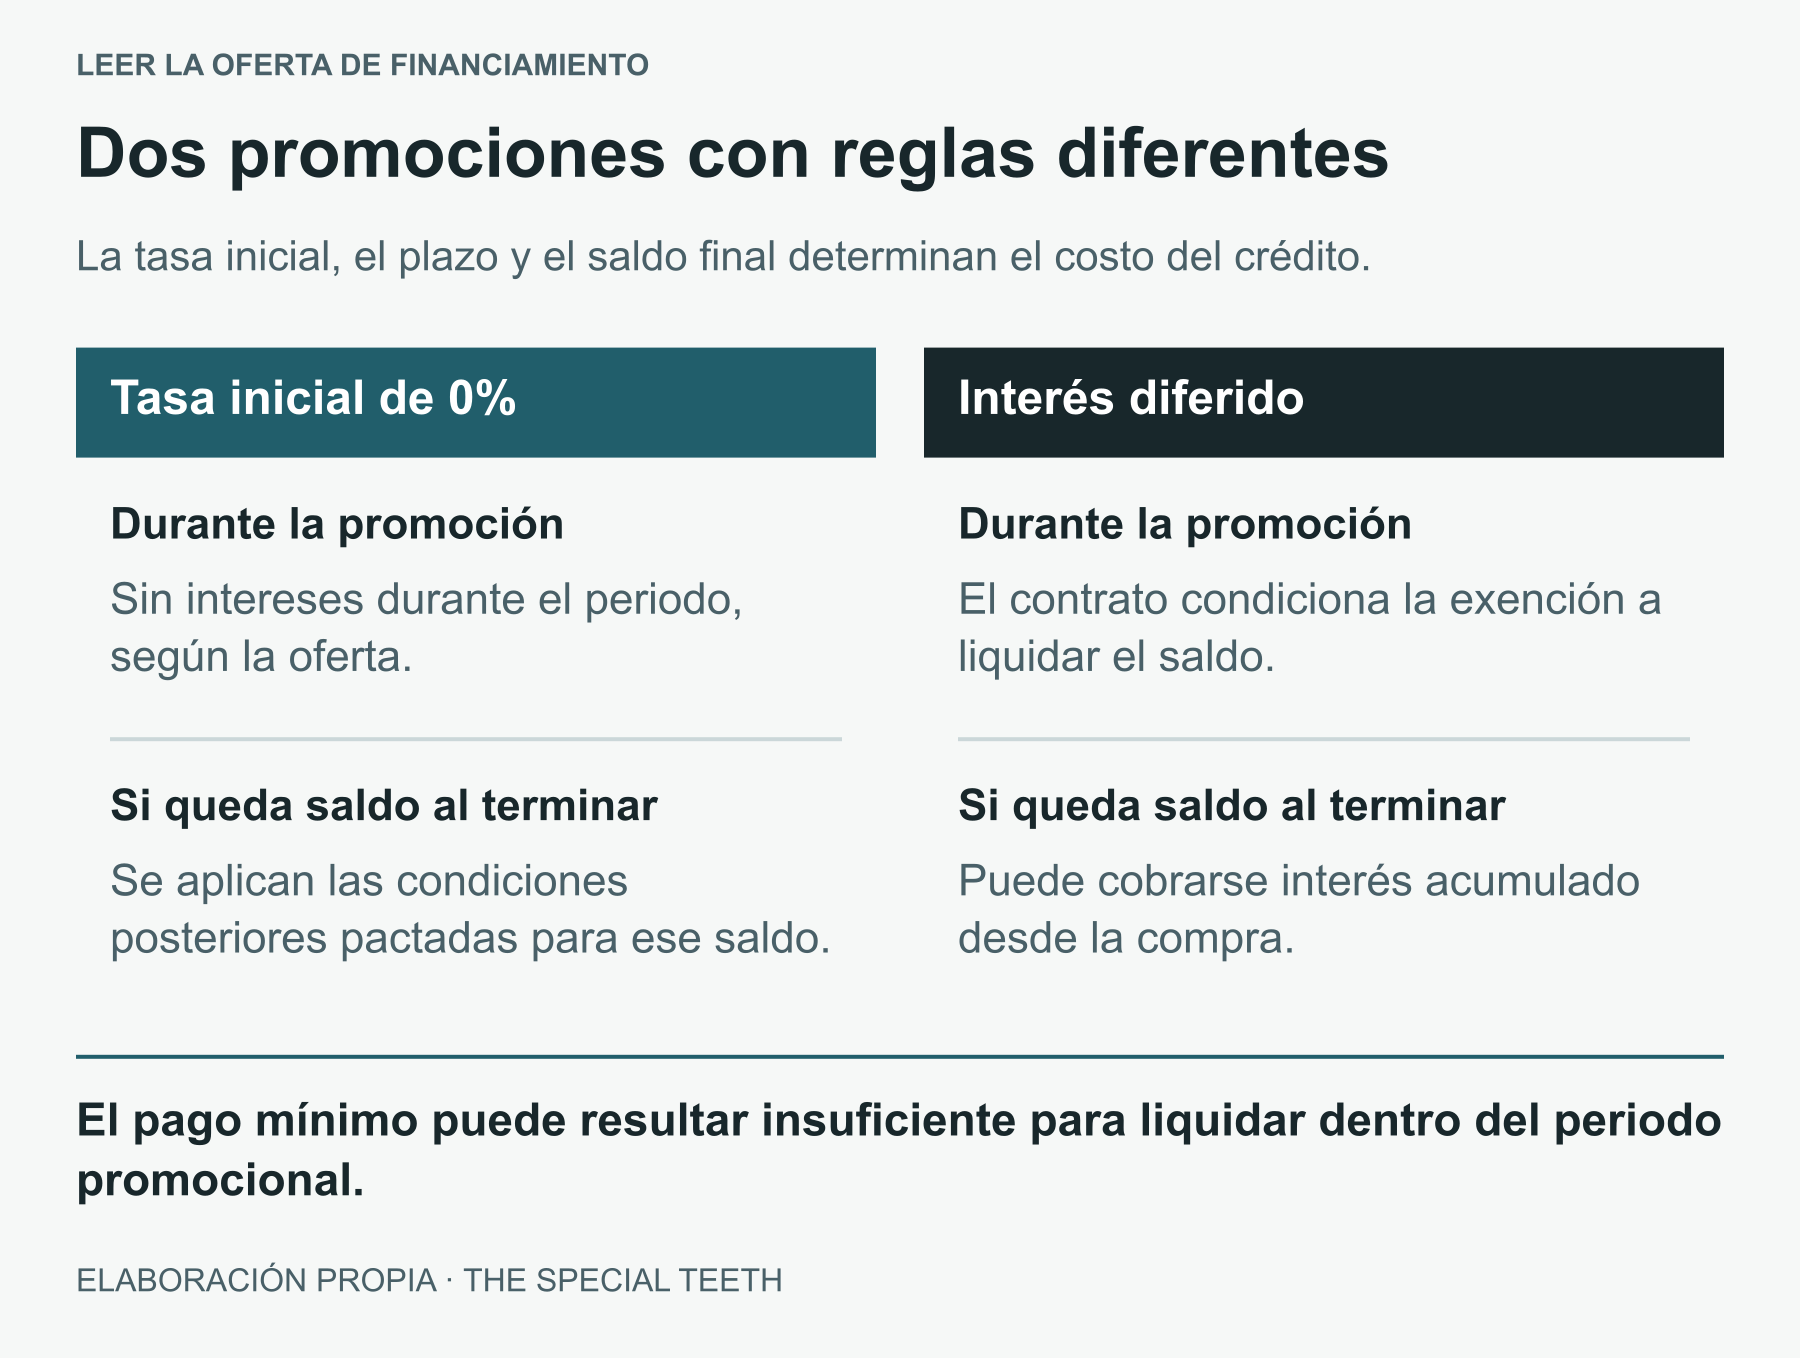
Figura 18 · Gráfica editorial
Esquema de funcionamiento general. La aprobación, aceptación en México, tasa, comisiones y promoción dependen del emisor, del producto y del comercio. Los meses sin intereses requieren su propia confirmación.
Fuentes relacionadas
Fondos HSA y FSA
Una cuenta HSA o FSA elegible puede ayudar a pagar gastos dentales calificados mediante recursos con tratamiento fiscal favorable. Las publicaciones 969 y 502 del IRS explican requisitos y distinguen atención dental elegible de gastos cosméticos excluidos. Confirma con el administrador los comprobantes de México, las fechas y la parte que puedes presentar; un gasto ya reembolsado por el seguro debe excluirse de una segunda solicitud por el mismo importe (IRS, 2026a; IRS, 2026b).
En The Special Teeth: prepara el pago y tu visita
En The Special Teeth ofrecemos meses sin intereses cuando el banco, la tarjeta y la promoción vigente lo permitan. Consulta con nuestro equipo el plazo y las condiciones aplicables a tu operación antes de realizar el cargo.
También puedes acordar un plan de pagos anticipados mientras organizas tu viaje a Tijuana. Una vez cubierto el importe acordado, te recibimos para el tratamiento programado. Solicita por escrito el calendario de pagos, el total y las condiciones para coordinar tu visita.
Para comparar opciones, anota las mensualidades y el total final en una misma moneda. Revisa comisiones internacionales y el tipo de cambio del emisor. Lleva esta cuenta junto con tu presupuesto clínico y la estimación del seguro para organizar el dinero necesario antes del viaje.
La decisión queda mejor sustentada cuando puedes ver juntos el tratamiento completo, el beneficio disponible y el dinero necesario para terminarlo. Continuar
18 Seguro dental y uso de la atención: qué muestran los datos
Los datos recientes muestran la diferencia entre estar afiliado y recibir atención. La actualización de septiembre de 2026 del Health Policy Institute de la ADA, basada en datos de 2024, informa al menos una visita dental anual en 52.9% de los adultos de 19 a 64 años con seguro privado, 24.8% con seguro público y 17.0% sin seguro. Es una asociación observada entre grupos; intervienen también ingresos, acceso y características de la población (American Dental Association, 2026c).
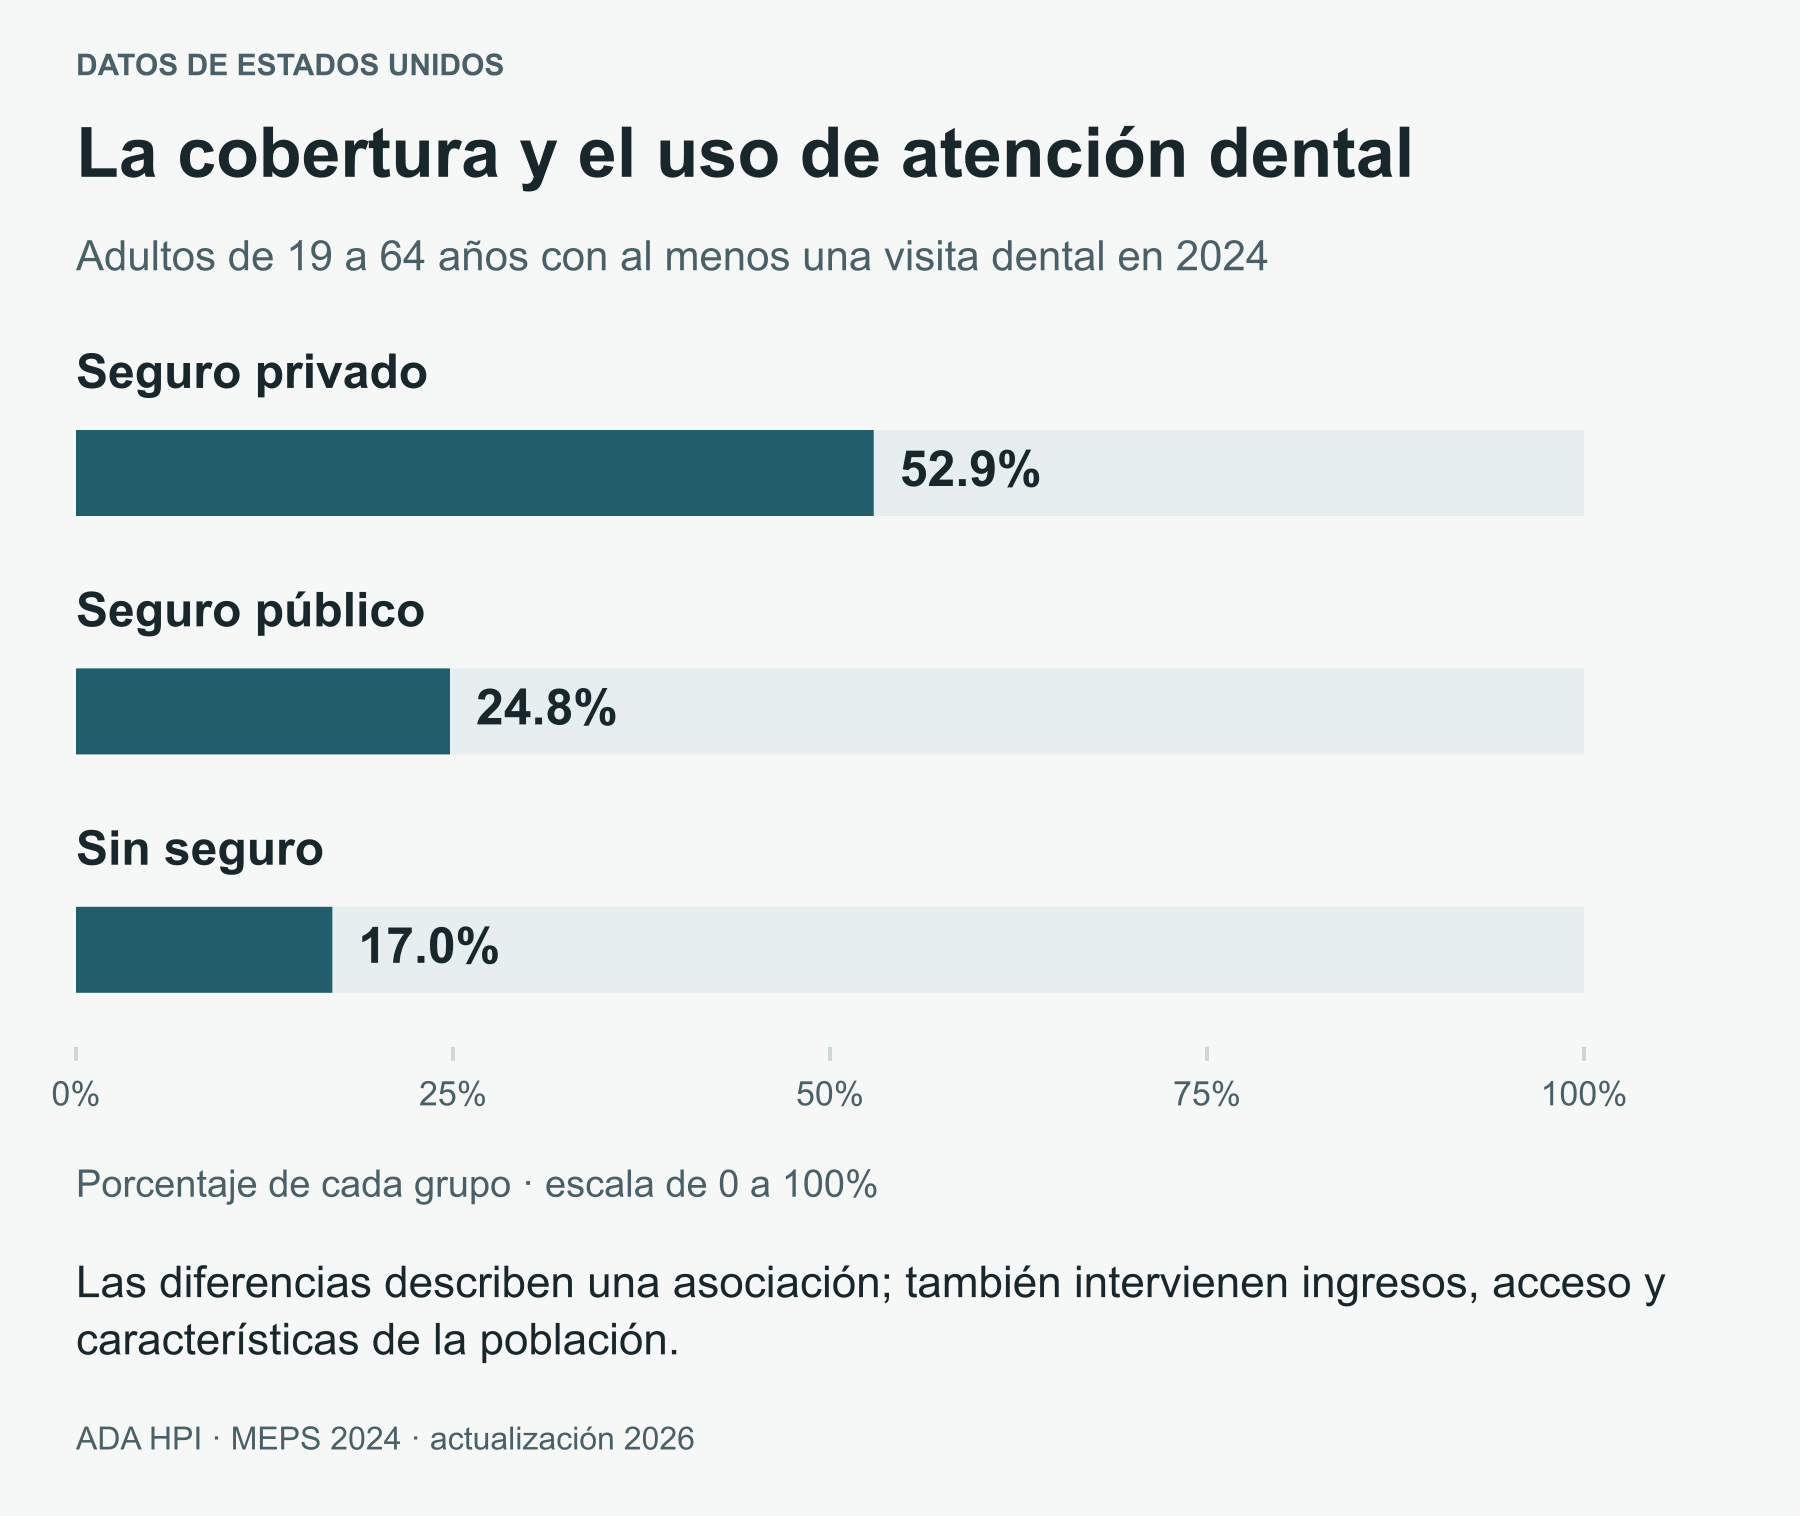
Figura 19 · Gráfica editorial
Elaboración propia con datos de MEPS 2024 publicados por el Health Policy Institute de la American Dental Association en su actualización de septiembre de 2026, página 16. La comparación describe grupos de población y no estima el efecto causal de contratar una póliza.
Fuentes relacionadas
Leer los datos de la gráfica
| Cobertura dental | Con al menos una visita en 2024 |
|---|---|
| Seguro privado | 52.9% |
| Seguro público | 24.8% |
| Sin seguro | 17.0% |
El mercado laboral también está cambiando. La National Association of Dental Plans (NADP), asociación del sector, informó en mayo de 2026, con datos hasta diciembre de 2024, una caída de afiliación total y crecimiento de planes voluntarios pagados principalmente por empleados. El mismo informe describe una tendencia hacia máximos anuales mayores. Para comparar tu prestación, revisa quién paga la prima y cuánto beneficio utilizable recibes por ese gasto (NADP, 2026).
El diseño de la cobertura influye en el acceso. Nasseh, Singhal, Vujicic y Simon publicaron en JAMA Health Forum un estudio transversal de 1,789 afiliados a Medicare Advantage con datos de 2019. Los máximos anuales mayores o ausentes se asociaron con mejor acceso y menos necesidades dentales sin atender. La publicación es de 2025 y sus datos corresponden a esa población y periodo (Nasseh et al., 2025).
La oferta también varía por estado. Un informe de la Government Accountability Office de marzo de 2026 encontró que las tres mayores aseguradoras concentraban aproximadamente 38% a 98% de la afiliación en el mercado dental de grupo analizado. Su alcance fue el seguro privado independiente plenamente asegurado, con datos de 2024; el resultado aconseja comparar opciones locales y redes antes de elegir (GAO, 2026).
Para Tijuana, estas tendencias hacen más valiosa una propuesta con costos comprensibles: el paciente puede estar pagando una proporción mayor de su cobertura y necesita saber cuánto tratamiento podrá completar. Una tarifa accesible tiene mayor utilidad cuando el contrato permite usarla y el seguimiento resulta viable.
Ese presente ofrece pistas sobre el futuro, junto con cambios regulatorios que ya tienen fecha y alcance definidos. Continuar
19 Qué puede cambiar en los próximos años
La cobertura de adultos seguirá exigiendo revisar el producto
El 15 de mayo de 2026, CMS anunció la regla final de parámetros de beneficios y pagos para 2027, vigente desde el 20 de julio de 2026. Dentro del marco de beneficios esenciales de la ACA, revierte la política del aviso para 2025 y prohíbe incluir la atención dental rutinaria de adultos como Essential Health Benefit. La cobertura dental complementaria conserva sus condiciones propias; esta medida requiere distinguir beneficios dentales de adultos y el régimen de beneficios esenciales (Centers for Medicare & Medicaid Services, 2026a).
Para quien planea atención en México en 2027, la consecuencia práctica es revisar los documentos del nuevo año de beneficios. El dato decisivo seguirá siendo la cláusula que permita el tratamiento internacional y el importe reconocido. Una modificación en beneficios nacionales requiere su propia lectura antes de atribuirle efectos a una póliza usada en Tijuana.
Los trámites pueden hacerse más digitales
La automatización ya tiene antecedentes documentados. En 2023, la NADP informó que cuatro de 14 compañías encuestadas utilizaban inteligencia artificial para revisar radiografías en reclamaciones. Ese dato describe la encuesta de entonces. Permite reconocer una línea de desarrollo en la gestión de beneficios, cuyo alcance actual debe comprobarse en cada empresa (NADP, 2023).
Una consecuencia razonable de la digitalización sería facilitar el intercambio de presupuestos, estudios y comprobantes entre paciente, clínica y pagador. Para aprovecharla se necesitan registros legibles, canales apropiados para información de salud y un procedimiento de aclaración cuando existan diferencias. Una gestión más ágil puede reducir fricción administrativa; el pago seguirá dependiendo del contrato.
Figura 20 · Fotografía conceptual generada con IA
Fotografía conceptual generada con IA sobre la organización digital del expediente y la continuidad de la atención.
Fuentes relacionadas
La oportunidad de Tijuana estará en completar la experiencia
La lectura editorial de estas tendencias apunta a una oportunidad para la atención transfronteriza: integrar diagnóstico, presupuesto, revisión de beneficios y seguimiento dentro de una experiencia comprensible. La cercanía permite plantear continuidad y las tarifas locales pueden mejorar la accesibilidad. Su resultado depende de cada paciente, póliza y plan clínico.
Al decidir, utiliza información del año en que recibirás la atención. Un cambio de empleo, producto o red puede modificar el cálculo. Actualizar tu cobertura antes de cada etapa extensa y conservar tu expediente ayuda a convertir la planificación en un tratamiento que puedas terminar.
La elección final reúne lo que sabemos del tratamiento, las reglas vigentes y las posibilidades reales de tu presupuesto. Continuar
Conclusiones
El valor de un tratamiento que puedes completar
Atenderte en Tijuana puede combinar tres ventajas: una tarifa local accesible, beneficios de una póliza que permita atención en México y una distancia compatible con el seguimiento. Para quien vive cerca de la frontera, esa combinación abre una posibilidad concreta de recibir el tratamiento indicado y volver a sus controles.
La conveniencia se comprueba con un diagnóstico, dos presupuestos comparables y una respuesta del seguro que detalle los importes por procedimiento. Incluye traslados, visitas posteriores y financiamiento en la cuenta. Elige con información sobre el profesional, los materiales y el plan de atención que recibirás.
Si estás considerando The Special Teeth, solicita una valoración y comparte los datos de tu plan dental. Trabajamos con PPO de Aetna y MetLife y te ayudamos a revisar los beneficios y el trámite aplicable a tu caso. Pide el tratamiento desglosado, la parte estimada del seguro y tu saldo. También puedes consultar los meses sin intereses disponibles según tu banco y el plan de pagos anticipados para organizar tu visita (The Special Teeth, s. f.-a).
Criterio de fuentes y alcance
Reportaje de divulgación basado en literatura de 2022–2026 y documentos oficiales de planes. Las páginas comerciales o de orientación sin fecha editorial se identifican como tales y se consultaron el 17 de octubre de 2026; sus fechas de datos se indican cuando están disponibles. El estudio de Ramos y Cuamea se utilizó a partir de su resumen editorial. Las referencias de precios estadounidenses proceden de investigación comercial encargada por CareCredit; los precios de The Special Teeth son anuncios públicos de la clínica y requieren presupuesto individual. Los ejemplos de cálculo son hipotéticos. Los contratos y la valoración clínica determinan los beneficios y tratamientos de cada paciente. La normativa se verificó al 17 de octubre de 2026; cada medida se describe dentro del mercado y régimen que regula. Las perspectivas de futuro se presentan como interpretación editorial, separadas de las reglas aprobadas. La información operativa sobre revisión de planes PPO, meses sin intereses sujetos al banco y pagos anticipados fue confirmada directamente por la clínica el 18 de octubre de 2026.
Referencias
Aetna. (s. f.).
Dental plans made for you
.
Recuperado el 17 de octubre de 2026, de
https://www.aetna.com/individuals-families/buy-dental-coverage.html
Aetna. (2023, noviembre).
More smiles
[Aetna International Dental PPO; folleto 2675364-01-01]
.
https://www.aetna.com/content/dam/aetna/pdfs/aetna-international/memberkit/Flyer-Mem-Dental-PPO-en.pdf
Aetna. (2026).
Aetna Dental
[Folleto FEDVIP 2026]
.
https://www.opm.gov/healthcare-insurance/healthcare/plan-information/plans/pdf/2026/brochures/02AP-01.pdf
American Dental Association. (s. f.-a).
ADA guidance on coordination of benefits
.
Recuperado el 17 de octubre de 2026, de
https://www.ada.org/resources/practice/dental-insurance/ada-guidance-on-coordination-of-benefits
American Dental Association. (s. f.-b).
Types of dental plans
.
Recuperado el 17 de octubre de 2026, de
https://www.ada.org/resources/practice/dental-insurance/dental-plan-overview/
American Dental Association. (2026a, mayo).
Dear ADA: Out-of-network billing
.
ADA News.
https://adanews.ada.org/ada-news/2026/may/dear-ada-out-of-network-billing
American Dental Association. (2026b, agosto).
Dear ADA: Insurance premiums
.
ADA News.
https://adanews.ada.org/ada-news/2026/august/dear-ada-insurance-premiums/
American Dental Association. (2026c, septiembre).
National trends in dental care use, dental insurance coverage, and cost barriers
.
https://www.ada.org/-/media/project/ada-organization/ada/ada-org/files/resources/research/hpi/national_trends_dental_use_benefits_barriers_2026.pdf?hash=A677CC5ABF80C3CAACD233E2AC4C3489&rev=08aa8ee393c24290b90e7fdb76936432
California Department of Insurance. (2025, 31 de enero).
Health insurer dental coverage compliance California Insurance Code section 10120.41
[Aviso sobre la aplicación de AB 1048]
.
https://www.insurance.ca.gov/0250-insurers/0300-insurers/0200-bulletins/bulletin-notices-commiss-opinion/upload/Notice-Health-Insurer-Dental-Compliance-Cal-Ins-Code-10120-41.pdf
California Department of Managed Health Care. (s. f.).
File a complaint
.
Recuperado el 17 de octubre de 2026, de
https://www.dmhc.ca.gov/FileaComplaint.aspx
Centers for Medicare & Medicaid Services. (s. f.).
Dental coverage in the Health Insurance Marketplace
.
HealthCare.gov.
Recuperado el 17 de octubre de 2026, de
https://www.healthcare.gov/coverage/dental-coverage/
Centers for Medicare & Medicaid Services. (2026a, 15 de mayo).
HHS Notice of Benefit and Payment Parameters for 2027 final rule
.
https://www.cms.gov/newsroom/fact-sheets/hhs-notice-benefit-payment-parameters-2027-final-rule
Centers for Medicare & Medicaid Services. (2026b, septiembre).
Medicare & you 2027
[Publicación CMS 10050]
.
https://www.medicare.gov/publications/10050-medicare-and-you0.pdf
Cigna Healthcare. (s. f.).
Affordable dental insurance plans
[Tarifas de referencia de julio de 2025]
.
Recuperado el 17 de octubre de 2026, de
https://www.cigna.com/individuals-families/shop-plans/dental-insurance-plans
Comisión Estatal para la Protección contra Riesgos Sanitarios de Baja California. (2025, 6 de mayo).
Realiza COEPRISBC jornada intensiva de registro al REPSSABI
.
https://www.coeprisbc.gob.mx/detalleblog.php?id=453969
Comisión Federal para la Protección contra Riesgos Sanitarios. (2025, 21 de agosto).
Dispositivos médicos
.
https://www.gob.mx/cofepris/acciones-y-programas/dispositivos-medicos-403833
Comisión Nacional de Arbitraje Médico. (2025, 5 de diciembre).
Atención de quejas médicas
.
https://www.gob.mx/conamed/es/acciones-y-programas/queja-medica-para-conciliacion-ante-la-conamed?idiom=es
Comisión Nacional de Seguros y Fianzas. (s. f.).
Preguntas frecuentes sobre la CNSF
.
Recuperado el 17 de octubre de 2026, de
https://www.cnsf.gob.mx/cnsf/revista/Documentos%20compartidos/Preguntas%20frecuentes%20CNSF.pdf?web=1
Comisión Nacional de Seguros y Fianzas. (2025, 24 de febrero).
Quejas contra ajustadores, ante la CNSF
.
https://www.gob.mx/cnsf/acciones-y-programas/quejas-contra-ajustadores
Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros. (2024, noviembre).
Se acerca el Buen Fin
.
Revista Proteja su Dinero.
https://revista.condusef.gob.mx/usuario-inteligente/tu-bolsillo/2024/11/buen-fin-2/
Consumer Financial Protection Bureau. (2023, 8 de mayo).
What should I know about medical credit cards and payment plans for medical bills?
DeNicola, L. (2025, 12 de septiembre).
What is a promotional balance on a credit card?
CareCredit.
https://www.carecredit.com/well-u/financial-health/what-is-promotional-balance/
Dental coverage disclosures, A.B. 952, 2023–2024 Reg. Sess., ch. 125 (Cal. 2023).
https://leginfo.legislature.ca.gov/faces/billNavClient.xhtml?bill_id=202320240AB952
Internal Revenue Service. (2026a, 11 de febrero).
Health savings accounts and other tax-favored health plans
[Publicación 969 para declaraciones de 2025]
.
https://www.irs.gov/pub/irs-pdf/p969.pdf
Internal Revenue Service. (2026b, 5 de febrero).
Medical and dental expenses
[Publicación 502 para declaraciones de 2025]
.
https://www.irs.gov/pub/irs-pdf/p502.pdf
Kennedy, A.-M. (2026, 11 de septiembre).
Root canal cost and procedure guide
.
CareCredit.
https://www.carecredit.com/well-u/health-wellness/what-is-a-root-canal/
MetLife. (s. f.).
MetLife TakeAlong Dental
.
Recuperado el 17 de octubre de 2026, de
https://www.metlife.com/insurance/dental-insurance/takealongdental/
MetLife. (2025a, 21 de septiembre).
Dental claims: How to file one and what to expect
.
https://www.metlife.com/oralfitnesslibrary/dental-insurance/dental-claims-how-to-file-one-and-what-to-expect/
MetLife. (2025b).
Dental insurance
[Resumen de beneficios DHMO]
.
https://www.metlife.com/content/dam/metlifecom/us/homepage/regional/dental-insurance-hmo-benefit-overview.PDF
MetLife. (2025c).
Dental insurance
[Resumen de beneficios PPO]
.
https://www.metlife.com/content/dam/metlifecom/us/homepage/regional/dental-insurance-ppo-benefit-overview.PDF
MetLife. (2025d, 21 de septiembre).
What does dental insurance cover?
https://www.metlife.com/oralfitnesslibrary/dental-insurance/what-does-dental-insurance-cover/
MetLife. (2026a, 28 de enero).
A comprehensive guide to dental coverage for all ages
.
https://www.metlife.com/oralfitnesslibrary/dental-insurance/a-comprehensive-guide-to-dental-coverage-for-all-age/
MetLife. (2026b).
The MetLife federal dental plan
[Folleto FEDVIP 2026 actualizado en mayo]
.
https://fedvip.metlife.com/content/dam/metlifecom/us/homepage/federal-dental/2024/dental/2026-MetLife-Dental-Brochure-5-5-2026-JN-FINAL.pdf
MetLife. (2026c, 31 de marzo).
What is dental insurance & how does it work?
https://www.metlife.com/stories/dental-insurance/what-is-dental-insurance/
Nasseh, K., Singhal, A., Vujicic, M., & Simon, L. (2025).
Benefit design and access to dental care among seniors with Medicare Advantage dental benefits.
JAMA Health Forum, 6
(1)
, Article e245123.
https://doi.org/10.1001/jamahealthforum.2024.5123
National Association of Dental Plans. (2023, 2 de mayo).
Plans using or considering using A.I. in claims processing, per NADP research
.
https://www.nadp.org/plans-using-or-considering-using-a-i-in-claims-processing-per-nadp-research/
National Association of Dental Plans. (2026, 18 de mayo).
NADP publishes State of the Dental Benefits Market Report: Provider and patient benefits rose; dental plan enrollment fell in 2024
.
https://www.nadp.org/nadp-provider-patient-benefits-rose-dental-plan-enrollment-fell-in-2024/
Organisation for Economic Co-operation and Development. (2025).
Health at a glance 2025: OECD indicators
.
https://doi.org/10.1787/8f9e3f98-en
Ramos, K., & Cuamea, O. (2023).
Dental tourism: Factors influencing travelers’ revisit intention to the Mexican border.
International Journal of Tourism Cities, 9
(3)
, 806–831.
https://doi.org/10.1108/IJTC-03-2023-0046
Ramírez-Leyva, F. M., García González, J., & González Espinoza, M. (2025).
Desarrollo del turismo médico en la frontera norte de México y estrategias de comunicación.
Revista de Comunicación y Salud, 15
, 1–19.
https://doi.org/10.35669/rcys.2025.15.e368
Rosenfeld, J. (2024, 15 de noviembre).
How much do dental crowns cost? Pricing and insurance guide
.
CareCredit.
https://www.carecredit.com/well-u/health-wellness/dental-crown-cost-dental-crown-financing/
Secretaría de Educación Pública. (2025).
Boletín 311. Presenta SEP nuevo portal del Registro Nacional de Profesionistas y la emisión de cédulas en 68 lenguas indígenas del país
.
https://www.gob.mx/sep/prensa/boletin-311-presenta-sep-nuevo-portal-del-registro-nacional-de-profesionistas-y-la-emision-de-cedulas-en-68-lenguas-indigenas-del-pais?idiom=es
Secretaría de Turismo. (2025).
Programa Sectorial de Turismo 2025–2030
.
Diario Oficial de la Federación.
https://sidof.segob.gob.mx/notas/docFuente/5767922
Secretaría de Turismo de Baja California. (2022).
Programa Sectorial de Turismo 2022–2027
.
https://www.bajacalifornia.gob.mx/Documentos/coplade/planeacion/programas/Programa%20Sectorial%20de%20Turismo.pdf
SIMNSA. (2026).
Evidence of coverage and disclosure form for large group plans
.
https://simnsa.com/wp-content/uploads/2026/01/SIMNSA_Large-Group-EOC-v2026.pdf
State of California. (2025, 29 de diciembre).
Dental Board of California
.
CA.gov.
https://www.ca.gov/departments/24/
Stoney, R. J., & Leidel, L. (2025, 23 de abril).
Medical tourism. En
CDC Yellow Book 2026
. Centers for Disease Control and Prevention.
https://www.cdc.gov/yellow-book/hcp/health-care-abroad/medical-tourism.html
The Special Teeth. (s. f.-a).
Aetna and MetLife PPO dental insurance in Tijuana
.
Recuperado el 17 de octubre de 2026, de
https://thespecialteeth.com/en/dental-insurance-aetna-metlife-ppo/
The Special Teeth. (s. f.-b).
Dentist in Tijuana
.
Recuperado el 17 de octubre de 2026, de
https://thespecialteeth.com/en/
U.S. Department of Labor. (s. f.).
Understanding your fiduciary responsibilities under a group health plan
.
Recuperado el 17 de octubre de 2026, de
https://www.dol.gov/node/63394
U.S. Department of Labor. (2026, julio).
Health plan investigations
[Manual de aplicación de EBSA]
.
https://www.dol.gov/agencies/ebsa/about-ebsa/our-activities/enforcement/oe-manual/health-plan-investigations
U.S. Department of State. (2025, 11 de agosto).
Medicine and health
.
https://travel.state.gov/en/international-travel/planning/guidance/medicine-health.html
U.S. Food and Drug Administration. (2024, octubre).
Endosseous dental implants and endosseous dental implant abutments—Performance criteria for Safety and Performance Based Pathway
[Guía final para la industria y el personal de la FDA]
.
https://www.fda.gov/regulatory-information/search-fda-guidance-documents/endosseous-dental-implants-and-endosseous-dental-implant-abutments-performance-criteria-safety-and
U.S. Government Accountability Office. (2026, 9 de marzo).
Private dental and vision insurance: Market concentration varied among states
[Informe GAO-26-107787]
.
https://www.gao.gov/products/gao-26-107787
Zemeño-Flores, S. G., Cuevas-Contreras, T. J., & Quiroz-Félix, J. (2025).
Turismo dental trasfronterizo México-EUA: El perfil de la oferta en San Luis Rio Colorado, Sonora.
RITUR Revista Iberoamericana de Turismo, 15
(1)
, 50–67.
https://doi.org/10.28998/ritur.V15.N1.A2025.pp50-67.18627